Pemex opera 8.925 de las 14.325 estaciones de servicio de México. En Colombia, la contratación estatal de un solo trimestre equivalió al 11% del PIB. El Estado no es el tablero donde se compite. Es un jugador con ficha propia, agenda propia y capacidad de cambiar las reglas a mitad de la partida.
Chile desala. México nacionalizó el mercado. Perú compra permiso social con agua de mar. El insumo más barato de la región se volvió el que decide qué proyecto existe, y ningún flujo de caja lo tiene bien puesto.
El activo forestal más grande del planeta cotiza como el más barato del mercado. No es un problema de bosque. Es un problema de escritura, de consulta previa y de contabilidad.
Es cerca del 18% de todo lo que produjeron el sol y el viento. El país resolvió cómo generar y no resolvió cómo transportar. Las baterías están arbitrando una falla de infraestructura.
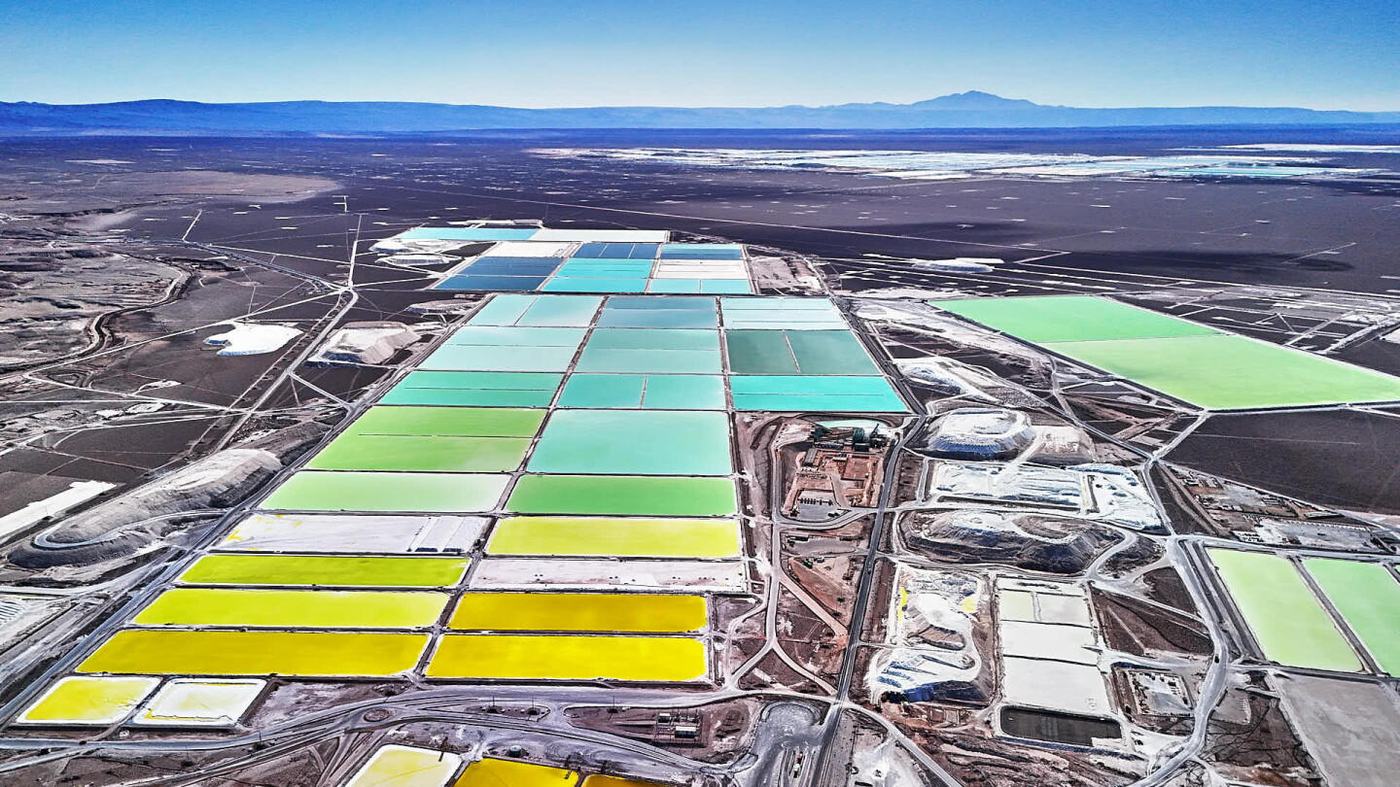
El carbonato tocó un mínimo de cuatro años en 2025 y se recuperó a la mitad de lo que valía en 2022. El triángulo diseñó su política para un precio que no existe.
El superávit energético del primer semestre fue de 6.987 millones de dólares, el mayor de la historia. El cuello de botella dejó de ser geológico y pasó a ser de acero y puertos.
Los cuatro mercados principales crecieron 41% en un año. La variable que decide dónde se construye ya no es el tamaño de la economía: es si hay potencia firme en un nodo específico.
El país resolvió la generación y no resolvió el cable. El resultado es energía tirada, precios que no significan lo mismo en dos puntos del mismo sistema y una cuenta que termina llegando al cliente regulado.
La región extrae, seca, embolsa y despacha. El valor de la cadena de baterías se agrega en otra parte y no hay ninguna evidencia de que eso vaya a cambiar por decreto.
La demanda de cómputo está reordenando dónde se invierte en energía y agua en América Latina. Los estados están vendiendo capacidad de red y exención tributaria a cambio de cincuenta empleos, y firman rápido.