Argentina · Buenos Aires
Vaca Muerta ya produce. El problema ahora es sacarlo del país.
El superávit energético del primer semestre fue de 6.987 millones de dólares, el mayor de la historia. El cuello de botella dejó de ser geológico y pasó a ser de acero y puertos.
Daniel Pinto
Un medio de Interadia · Buenos Aires·10 min·16 de agosto de 2026 · actualizada 22 de agosto de 2026
Argentina tuvo en 2022 un déficit energético de unos 4.000 millones de dólares. Entre enero y junio de 2026, la balanza comercial energética registró un superávit de 6.987 millones, el mayor para un primer semestre desde que existen registros, con un crecimiento interanual de 87%, según la Bolsa de Comercio de Rosario.
US$ 6.987 MSuperávit energético 1S
790.000Barriles diarios 2025
+21 ppRentabilidad extra RIGI
Producir sin ductos es producir para el mercado interno a precio interno.
Es un giro de cuenta corriente que, en cualquier país, se estudiaría durante una década.
Los fundamentos son productivos, no financieros. Más del 68% del petróleo y el 67% del gas natural que produce Argentina provienen hoy de desarrollos no convencionales de Vaca Muerta. Y más del 70% del incremento de las exportaciones se explica por aumento de producción, no por precio.
La escala: el promedio diario de extracción superó los 790.000 barriles durante 2025, tras crecer 9,2% frente al año anterior. La BCR proyecta que la producción petrolera crezca 16% en 2026, lo que llevaría al país al mayor nivel de extracción de su historia.
BBVA Research estima que el superávit energético podría escalar a 13.600 millones de dólares en 2026, después de cerrar 2025 en 7.900 millones. Sería un salto interanual de 72%.
El cuello de botella cambió de naturaleza
Durante quince años, la pregunta sobre Vaca Muerta fue si el recurso era comercialmente explotable. Esa pregunta está respondida. Según análisis técnico de la consultora Aleph Energy, hacia fines de 2025 y principios de 2026 la productividad de un pozo tipo en la cuenca neuquina se consolidó cerca de los 500 mil barriles en apenas tres años de operación.
La pregunta hoy es distinta y mucho más aburrida: cómo se saca.
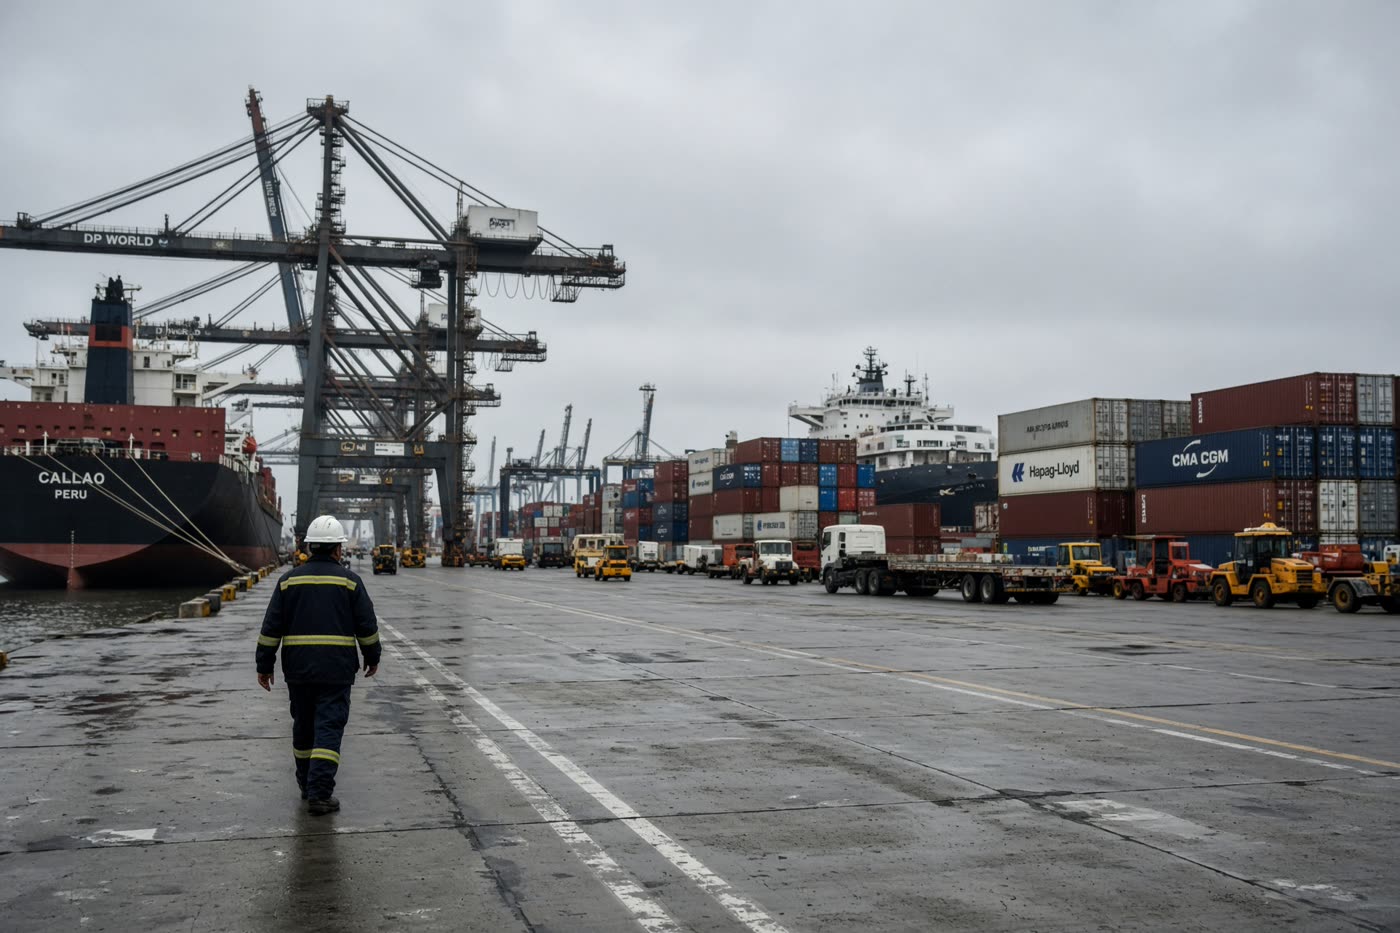
El país tiene más de 16.000 kilómetros de gasoductos troncales, pero BBVA Research estima que hacen falta entre 15.000 y 20.000 millones de dólares adicionales en oleoductos, terminales portuarias y proyectos de exportación para acompañar la expansión.
El proyecto que concentra las expectativas es Vaca Muerta Oil Sur. Conecta Allen, en Río Negro, con Punta Colorada, a lo largo de casi 600 kilómetros. Fue aprobado bajo el RIGI en marzo de 2025 y su puesta en marcha está prevista para noviembre de 2026. Permitiría evacuar inicialmente 190.000 barriles diarios adicionales, con capacidad de llegar hasta 550.000.
Si esa infraestructura entra en operación según lo previsto, la BCR proyecta exportaciones energéticas por encima de 18.500 millones de dólares en 2027.
El número que nadie quiere poner en la conversación
El RIGI —Régimen de Incentivo para Grandes Inversiones— acumula proyectos presentados por más de 133.000 millones de dólares. Es, por lejos, la política de atracción de inversión más agresiva que Argentina haya implementado.
Y hay un dato de Aleph Energy que permite dimensionar exactamente cuánto cuesta. En el escenario de marzo de 2026, con el Brent en 100 dólares tras el conflicto en Medio Oriente, la rentabilidad de un pozo petrolero promedio en Vaca Muerta era de 67% sin RIGI y de 88% bajo el esquema de incentivos.
Veintiún puntos porcentuales de rentabilidad adicional. Eso es el tamaño del subsidio fiscal, medido en la única unidad que importa.
Nada de esto significa que el RIGI esté mal diseñado. Un país que había perdido acceso a financiamiento internacional necesitaba una señal extrema, y la señal funcionó: la inversión llegó. Pero un régimen que entrega 21 puntos de rentabilidad con Brent a 100 dólares es un régimen que hay que evaluar contra el escenario contrario, y ese ejercicio no se está haciendo públicamente.
Los tres riesgos que sí importan
Precio. El superávit de 2026 se construyó, en parte, sobre un Brent alto por razones geopolíticas. La producción sostiene el volumen; el precio decide el valor. Argentina concentra el 46% de sus ventas de crudo en el bloque USMCA, lo que es una buena diversificación comercial y una mala diversificación de riesgo si Norteamérica ajusta.
Secuencia. La captura de renta depende de la interconexión física. Producir sin ductos es producir para el mercado interno a precio interno. Cada mes de atraso en VMOS es margen que no se realiza.
Concentración. El complejo petróleo y gas representa actualmente el 12,5% de las exportaciones argentinas, y el crudo por sí solo llegó al 5,4% en febrero de 2026. Es una proporción que crece rápido. Un país que reemplaza dependencia de la soja por dependencia del shale sigue siendo un país con exportaciones concentradas en un commodity de precio internacional. La lección de los últimos cincuenta años de historia económica argentina es que eso no es una solución estructural, es una tregua.
Lo que hay que mirar en los próximos doce meses
Noviembre, cuando VMOS debería entrar en operación. La Argentina Energy Week del 8 al 10 de septiembre, donde gobernadores, petroleras y fondos van a definir el tono. Y el volumen efectivamente evacuado versus el volumen producido, que es la única métrica que distingue un boom real de un anuncio.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.