Clima · Santiago
El litio no volvió, y eso es lo importante
El carbonato tocó un mínimo de cuatro años en 2025 y se recuperó a la mitad de lo que valía en 2022. El triángulo diseñó su política para un precio que no existe.
9 min·17 ago·act. 22 ago
Daniel Pinto
Un medio de Interadia · Santiago·9 min·17 de agosto de 2026 · actualizada 22 de agosto de 2026
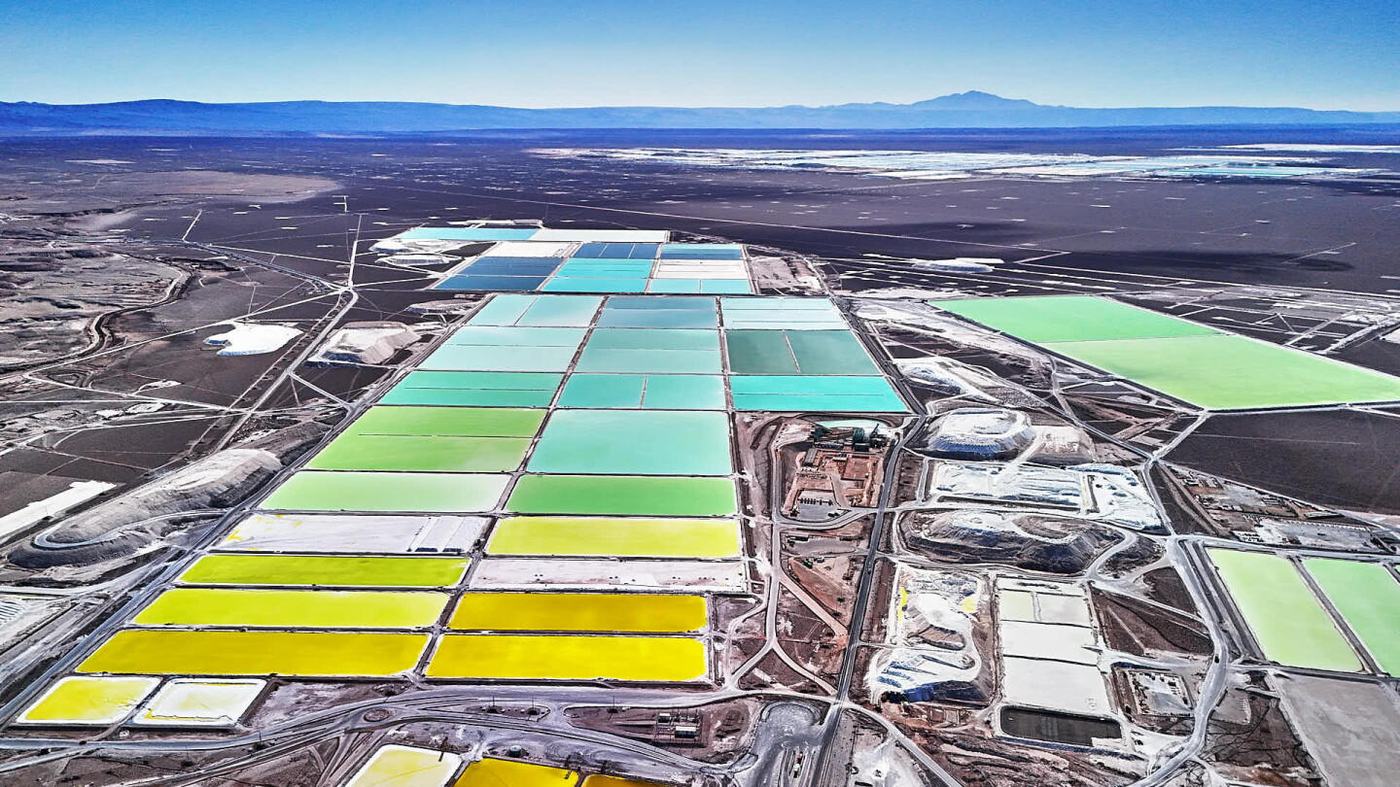
A fines de 2022, el carbonato de litio se transó cerca de los 80.000 dólares por tonelada y toda la conversación política del Cono Sur cambió de tema. Chile, Argentina y Bolivia dejaron de hablar de minería y empezaron a hablar de renta. Se diseñaron esquemas de participación estatal, se discutieron royalties, se anunciaron empresas nacionales. La palabra "OPEP del litio" apareció en portadas.
US$ 10.000Precio promedio 2025 / t
US$ 80.000El pico de 2022
−50%Capex sectorial
Chile tiene el mejor recurso del mundo y una posición marginal en la cadena que gana dinero.
Cuatro años después, los números son estos.
Los precios promedio de 2025 se ubicaron en torno a los 10.000 dólares por tonelada, después de caer a un mínimo de cuatro años cerca de los 8.000 a comienzos de ese año. Bernstein calculó que a ese nivel los retornos de la industria quedaron en cero y el gasto de capital del sector se recortó aproximadamente a la mitad. En agosto de 2025, según Cochilco, el carbonato CIF Asia cotizaba a 10.100 dólares la tonelada y el hidróxido a 8.600.
Después vino una recuperación parcial. Los precios spot se movieron hacia los 13.000 dólares por tonelada. SQM, por boca de su ejecutivo Carlos Díaz, proyectó en abril de 2026 un rango de 15 a 18 dólares por kilogramo para el año, con estabilización hacia el cierre. Bernstein fue más optimista: 17.000 dólares por tonelada en 2026 y 25.000 en 2027.
Y hay una lectura contraria que conviene tener sobre la mesa. Rothschild & Co Redburn advirtió que la industria está respondiendo con producción elevada en 2026, adelantando demanda, y que una reversión de esa sobreproducción llevaría a una desaceleración el año siguiente. Su proyección: equivalentes de carbonato entre 15 y 16 dólares por kilogramo hacia fin de año, con retorno al superávit de mercado en 2027.
El punto que sobrevive a cualquier proyección
Se puede discutir si el litio va a 17.000 o a 25.000 dólares. Lo que no está en discusión es que no va a 80.000.
Ese número era un artefacto de un shock de oferta y de un ciclo de acumulación de inventarios, no un precio de equilibrio. La oferta y demanda global estuvieron ampliamente equilibradas en los primeros nueve meses de 2025 —1,18 millones de toneladas LCE contra 1,15 millones—, y el mercado global de compuestos de litio alcanzó 430.172 toneladas en 2025 con proyecciones de crecimiento a una tasa compuesta de 7,5% anual.
Un mercado que crece 7,5% al año con oferta elástica es un mercado de commodity industrial normal. No es un mercado de escasez estratégica.
Lo que eso le hace a la política pública del triángulo
Acá está la incomodidad. Los esquemas de participación estatal, los royalties progresivos y las estructuras de asociación público-privada que se diseñaron entre 2022 y 2024 fueron calibrados sobre un supuesto de renta extraordinaria. Cuando la renta extraordinaria no está, esos esquemas dejan de repartir un excedente y empiezan a competir con el retorno mínimo que exige el capital para desarrollar el proyecto.
El resultado previsible es que los proyectos marginales no se hacen, y los que se hacen se hacen más lento. Con capex sectorial recortado a la mitad, la disciplina viene del mercado, no del regulador.
Argentina, con el RIGI, tomó el camino opuesto: en lugar de capturar renta, subsidiar retorno. Es coherente con su punto de partida —un país que necesitaba atraer capital a cualquier costo— y es una decisión legítima. Pero significa que el triángulo ya no tiene una posición común, y que la competencia por inversión entre vecinos va a ser un tema de la próxima década.
Dónde se fue el valor
Hay un dato que el debate regional casi nunca incorpora. Los principales productores del mundo incluyen a Albemarle, SQM, Ganfeng, Tianqi y Arcadium —esta última hoy parte de Rio Tinto tras la adquisición. Es una lista de mineras y refinadoras, con presencia asiática significativa en la refinación.
Y la volatilidad reciente del precio no la fijó Sudamérica. La subida de mediados de 2025 respondió a la paralización temporal del yacimiento Jianxiawo de CATL en China, que representa alrededor del 3% de la producción mundial y unas 46.000 toneladas anuales de LCE. Cuando CATL obtuvo el permiso de seguridad y reanudó operaciones tras casi un año de suspensión, la presión bajista volvió.
El precio del litio latinoamericano se decide, en buena medida, por decisiones regulatorias en China.
El carbonato de grado batería obtiene primas significativas sobre el grado industrial. Ahí está el margen. Y ahí es donde la región sigue sin construir capacidad relevante: el debate de los últimos cuatro años se consumió casi por completo discutiendo cómo repartir la renta de la extracción, mientras el valor migraba a la refinación, al cátodo y a la celda.
Chile tiene el mejor recurso del mundo y una posición marginal en la cadena que gana dinero. Eso no lo arregla el precio.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.