Clima · Santiago
Chile botó más de 6.000 GWh de energía limpia el año pasado
Es cerca del 18% de todo lo que produjeron el sol y el viento. El país resolvió cómo generar y no resolvió cómo transportar. Las baterías están arbitrando una falla de infraestructura.
11 min·18 ago·act. 22 ago
Daniel Pinto
Un medio de Interadia · Santiago·11 min·18 de agosto de 2026 · actualizada 22 de agosto de 2026
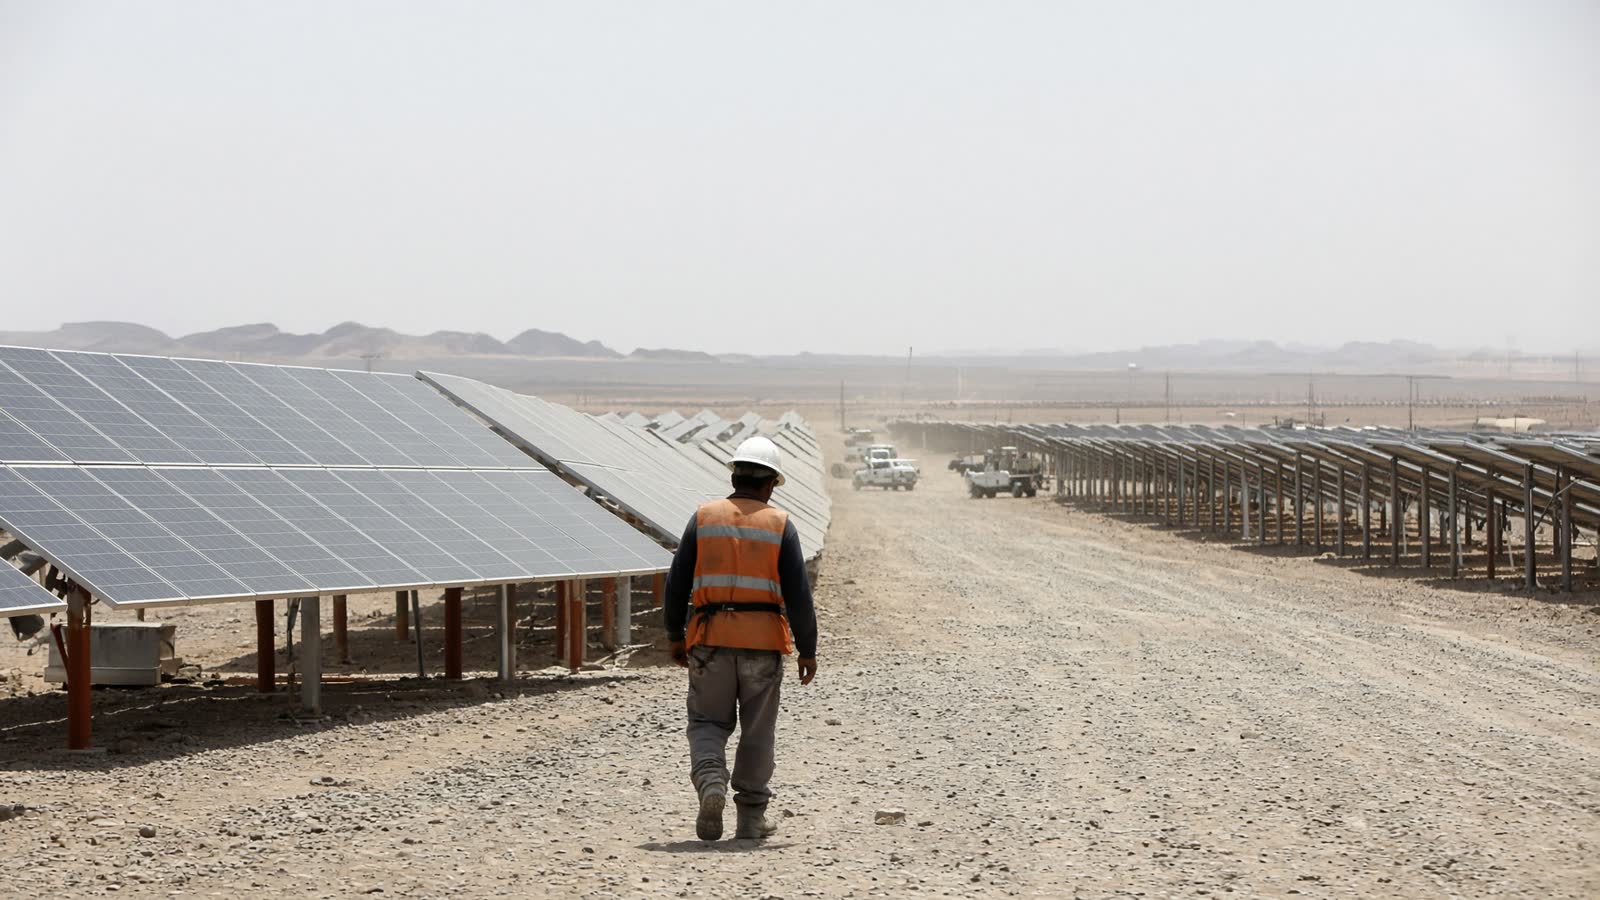
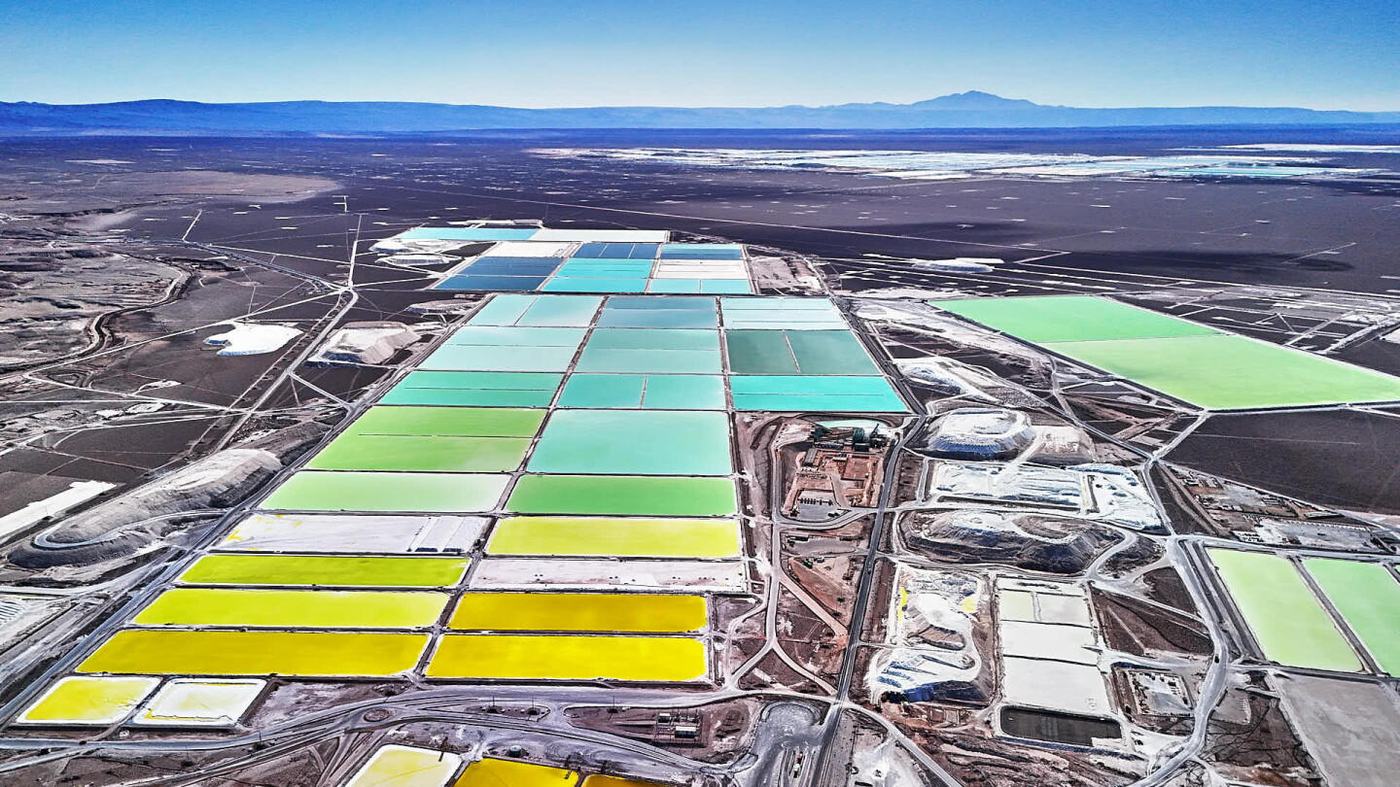
Hay una palabra técnica para esto y conviene aprenderla: vertimiento. En inglés se llama curtailment; en España, restricciones técnicas; en Alemania, Einspeisemanagement. Es la desconexión deliberada de una central generadora cuando la red no puede absorber ni transportar lo que produce.
6.084 GWhVertimiento 2025
18,1%De la generación variable
3 GWBaterías en operación
Un mercado eléctrico donde el mismo producto vale casi nada a 1.300 kilómetros de donde vale mucho no es un mercado.
En Chile, en 2025, el vertimiento superó los 6 TWh —6.084 GWh según la Asociación Chilena de Energías Renovables y Almacenamiento—, alrededor de 8% más que el año anterior. En 2024 habían sido 5.908 GWh, equivalentes al 18,1% de toda la generación renovable variable del país. Ember, midiendo sólo solar y eólica, calculó 5.642 GWh vertidos ese año: el 19% de todo lo que esas dos fuentes entregaron, y el 6,6% de toda la electricidad generada en Chile.
Para dimensionar: la tasa de vertimiento chilena de 18,1% está entre las más altas documentadas en sistemas eléctricos consolidados. China, en el mismo período, reportó cifras en torno al 6,6% en solar y 5,7% en eólica.
Y el año en curso viene peor. Entre enero y febrero de 2026, el vertimiento de eólica, solar e hidro en el SEN totalizó unos 1.402 GWh, un alza de 29,3% frente al mismo período de 2025 y 44,1% sobre 2024.
Lo que este número significa en pesos
Cada GWh vertido es energía que existía, que tenía costo marginal cercano a cero, que nadie pagó y que se perdió. Un cálculo de mercado sitúa el problema de vertimiento chileno en torno a los 562 millones de dólares.
Pero el costo directo es sólo la mitad. La otra mitad es el desacople de precios: en el norte, con factores de planta excepcionales y transmisión saturada, los costos marginales caen cerca de cero; en la zona central, donde está la demanda, los precios se mantienen altos y el sistema sigue dependiendo de generación térmica para cubrir carga y aportar inercia.
Un mercado eléctrico donde el mismo producto vale casi nada a 1.300 kilómetros de donde vale mucho no es un mercado. Es dos mercados con un cable insuficiente en el medio.
La respuesta que funcionó
Chile se puso como meta 2 GW de almacenamiento a 2030. Los alcanzó cinco años antes. A junio de 2026 el país tenía más de 3 GW de baterías en operación y más de 1 GW en pruebas, con más de 20 GWh en construcción y una proyección de superar los 28 GWh a 2030, según S&P Global.
Las instalaciones son de escala global, no regional. Grenergy inauguró en junio de 2026 el BESS Elena, de 3,5 GWh en el desierto de Atacama, actualmente la mayor planta de baterías en operación en las Américas por capacidad energética, integrada a su complejo híbrido Oasis de Atacama. Copenhagen Infrastructure Partners puso en operación comercial el BESS Arena, 220 MW y 1,1 GWh, también en Atacama y en modalidad standalone.
El impacto es medible: sin los sistemas de almacenamiento operativos, el vertimiento de 2025 habría llegado a unos 8 TWh en lugar de 6.
Brasil, Colombia y Argentina están siguiendo el marco regulatorio chileno de cerca, porque van camino al mismo problema. Brasil ya vertió el 20,6% de su generación solar y eólica en 2025, más del doble que el 9,3% del año previo, con pérdidas sectoriales estimadas por Volt Robotics en 1.230 millones de dólares.
La trampa que nadie está pricing
Acá está el punto que debería incomodar a quien esté evaluando un proyecto de almacenamiento en Chile hoy.
El negocio de las baterías chilenas se sostiene sobre un spread: comprar energía a costo casi cero al mediodía en el norte y venderla cara en las horas de punta. Ese spread existe porque la transmisión está saturada. Es, literalmente, la monetización de una falla de infraestructura.
La solución estructural a esa falla ya está proyectada. La línea Kimal-Lo Aguirre, unos 1.350 kilómetros y 3.000 MW en tecnología HVDC —corriente continua de alta tensión—, va a permitir mover volúmenes grandes de generación solar del norte directamente a los centros de consumo del centro y sur. Está proyectada para alrededor de 2030.
Cuando llegue, dos cosas van a pasar simultáneamente: el volumen de vertimiento que las baterías tienen que resolver se va a reducir, y los spreads de arbitraje que hacen atractiva la economía de los BESS se van a comprimir.
Un proyecto de almacenamiento con período de recuperación que se extienda más allá de 2030 y que esté modelado sobre los spreads actuales está asumiendo, implícitamente, que Kimal-Lo Aguirre se va a atrasar. Puede ser una apuesta razonable —expertos del sector señalan que la línea debió estar operativa hace años y que la planificación centralizada de transmisión avanzó más lento de lo esperado— pero es una apuesta, y debería figurar como tal en el modelo.
El dato que resume todo
En 2023, la generación renovable no convencional representaba alrededor del 36,5% de la matriz chilena. Ese año se vertió el 8,6% de lo que produjo. En 2024, con más capacidad instalada, se vertió el 18,1%.
La curva de generación va más rápido que la curva de transmisión, y el diferencial entre ambas se llama energía tirada a la basura. Chile agregó paneles a una velocidad admirable y cables a una velocidad burocrática. El resultado es que el país tiene uno de los mejores recursos solares del mundo y no puede usarlo entero.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.