Clima · Santiago
Chile genera energía que no puede mover.
El país resolvió la generación y no resolvió el cable. El resultado es energía tirada, precios que no significan lo mismo en dos puntos del mismo sistema y una cuenta que termina llegando al cliente regulado.
Team Vander
Un medio de Interadia · Santiago·10 min·9 de agosto de 2026
Hay un segundo cable roto en Chile, y es contable. El congelamiento tarifario que arrancó en 2019 dejó una deuda que nunca desapareció, solo cambió de acreedor.
.
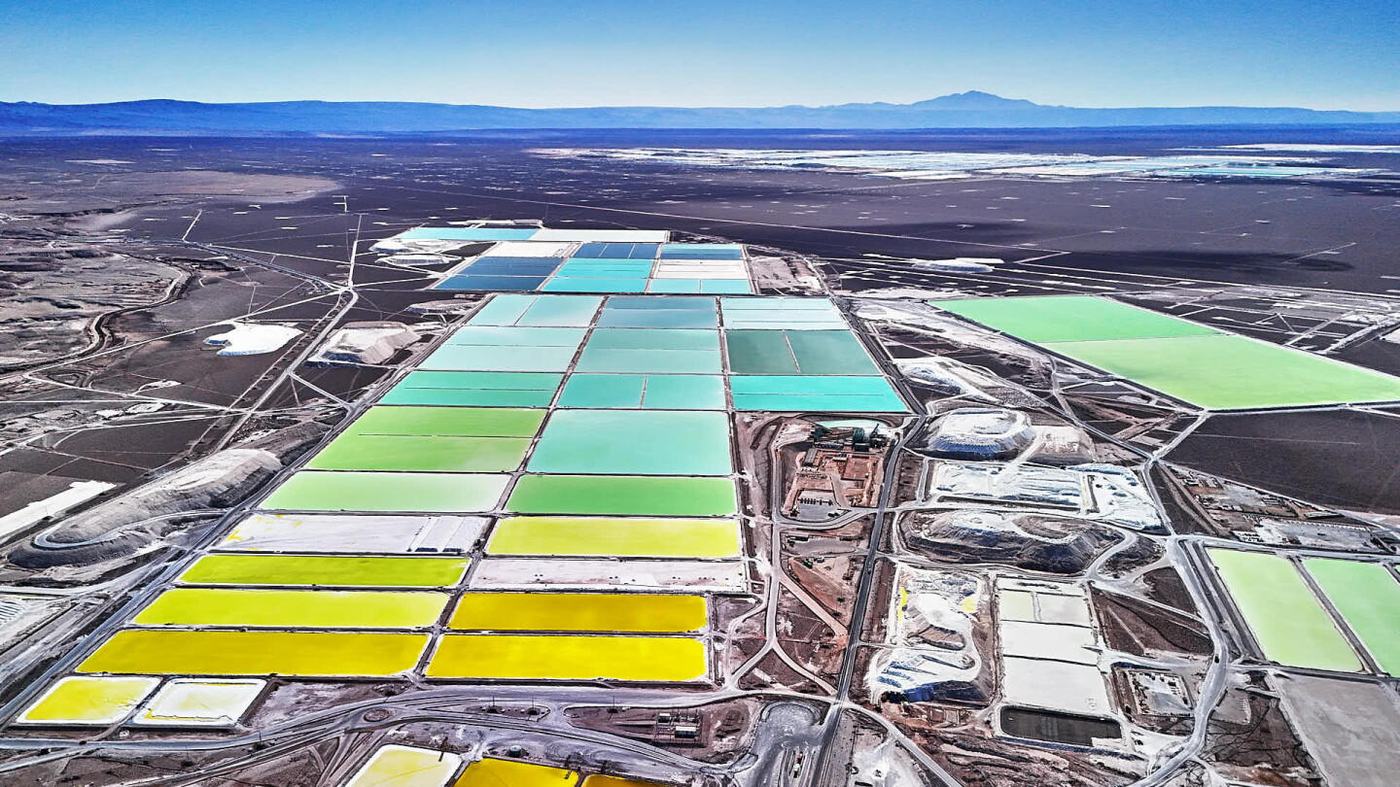
El 9 de marzo de 2026, a las nueve de la noche, la barra Piduco marcó 300,7 dólares por megavatio-hora. Ese mismo mes, el promedio en Crucero —en pleno norte solar— fue de 33,1 dólares. No son dos mercados. Es el mismo sistema, el Sistema Eléctrico Nacional, operado por el mismo coordinador, bajo las mismas reglas. La diferencia es física: el norte tiene energía y no tiene por dónde sacarla, el centro-sur tiene demanda y no tiene con qué abastecerla al mediodía.
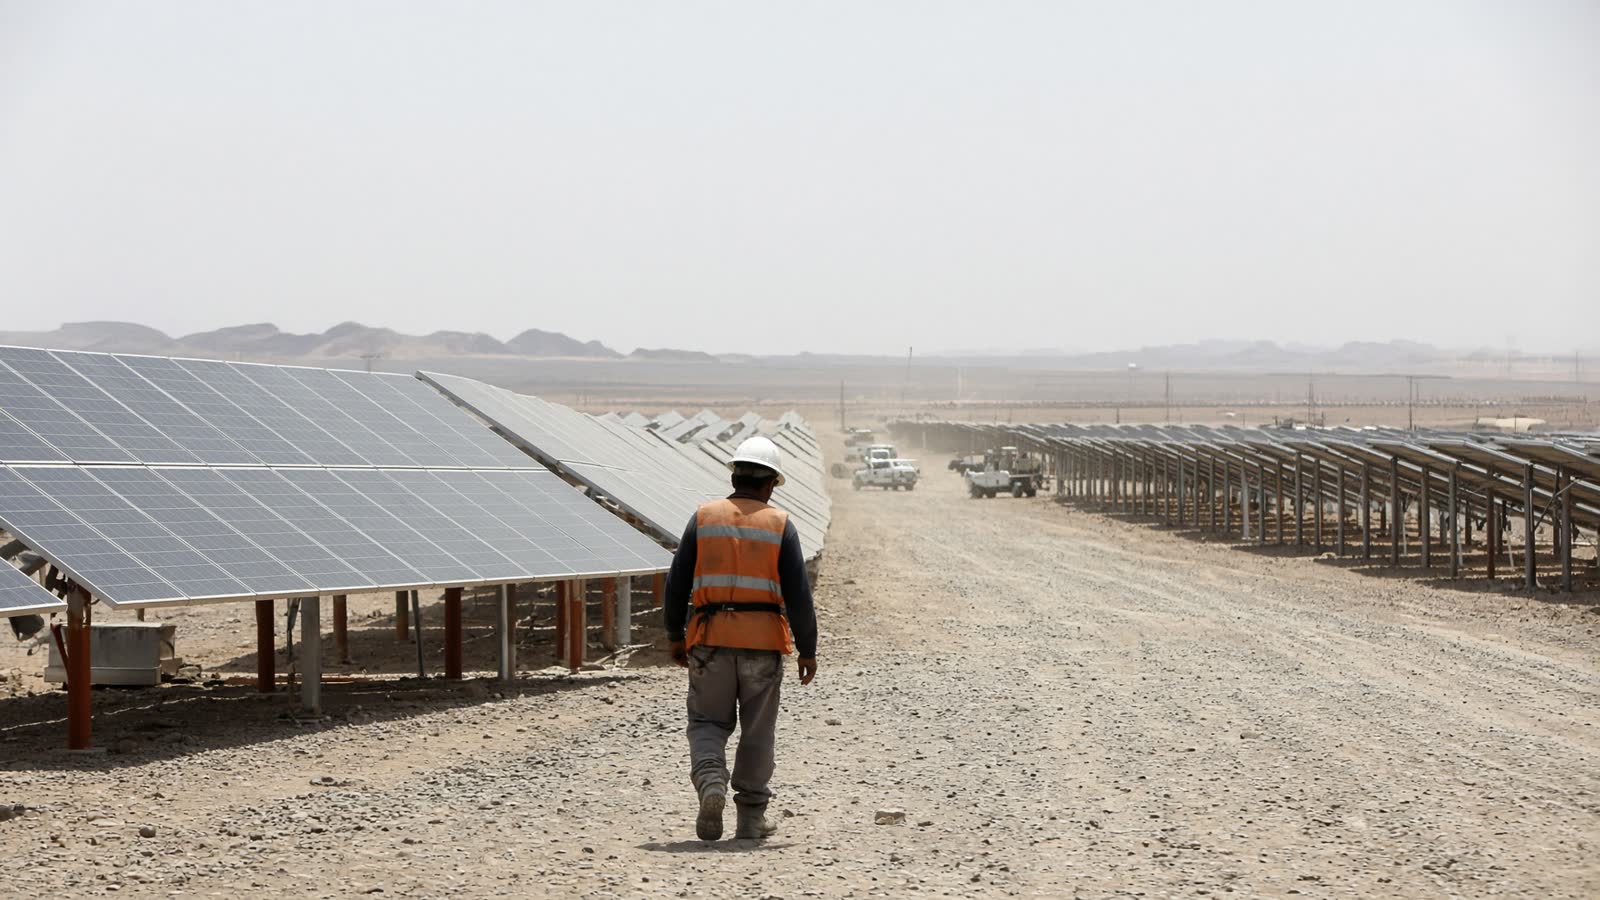
Chile hizo bien la parte difícil. A mayo de 2026, las energías renovables no convencionales representan el 52% de la capacidad instalada del país, con 20.006 MW sobre un parque total de 38.173 MW. Hay 185 proyectos ERNC en construcción por 4.176 MW, de los cuales 3.768 MW son solares y 370 MW eólicos. En generación, las ERNC aportaron 42,4% del total en 2025 según ACERA, sin contar la hidroelectricidad convencional. Ningún otro país de la región tiene esa penetración con ese tamaño.
Y sin embargo, en 2025 Chile tiró a la basura entre 6.084 y 6.205 GWh de energía renovable, según se mida solo ERNC o se incluya hidráulica. Es más de lo que consume Uruguay en un año.
El matiz que hay que decir es que la curva sí se aplanó: el vertimiento de 2025 quedó 0,3% por debajo del de 2024. Aplanarse en ese nivel no es una buena noticia. Significa que el sistema se estabilizó tirando seis mil gigavatios-hora al año, y que lo hizo mientras seguía entrando generación nueva. La contención no vino del cable. Vino de las baterías.
El norte produce a costo cero y el centro paga trescientos dólares
El vertimiento chileno no está repartido. Está concentrado con una precisión casi cartográfica: Antofagasta explica el 48,3% de la energía perdida, Atacama el 28,4% y Coquimbo el 8,0%. Casi el 85% del problema ocurre en tres regiones que suman una fracción menor de la demanda nacional.
Esa es la definición operativa de un cuello de botella. No hay un problema de generación en Chile. Hay un problema de geografía económica: los mejores factores de planta solar del mundo —sobre 30% en algunas zonas del norte chileno, contra un promedio global cercano al 15%— están a mil trescientos kilómetros del lugar donde se consume la electricidad.
Mientras el cable no exista, el precio deja de ser una señal única. Se parte. En marzo de 2026, Crucero promedió 33,1 dólares por MWh; Charrúa, 40,4; Alto Jahuel, 40,9; Puerto Montt, 54,3. Los promedios mensuales suavizan lo que ocurre hora a hora, y hora a hora la brecha es brutal: al mediodía el norte cae a cero y a las nueve de la noche el sur paga trescientos.
Para un generador con contrato, eso no es una curiosidad estadística. Es riesgo de balance. Si vendiste energía a un cliente conectado en el centro y produces en el norte, compras cara la diferencia. El desacople convierte un PPA firmado como cobertura en una posición corta involuntaria.
El vertimiento no es un accidente: es el precio de una decisión de secuencia
Ember calculó que entre enero de 2022 y mayo de 2025 Chile vertió 11.900 GWh de electricidad renovable, con una pérdida económica del orden de 562 millones de dólares. En 2024, el recorte de solar y eólica alcanzó 5.642 GWh, equivalente al 19% de toda la electricidad que esas dos fuentes entregaron ese año. Uno de cada cinco megavatios generados por sol y viento no llegó a ningún lado.
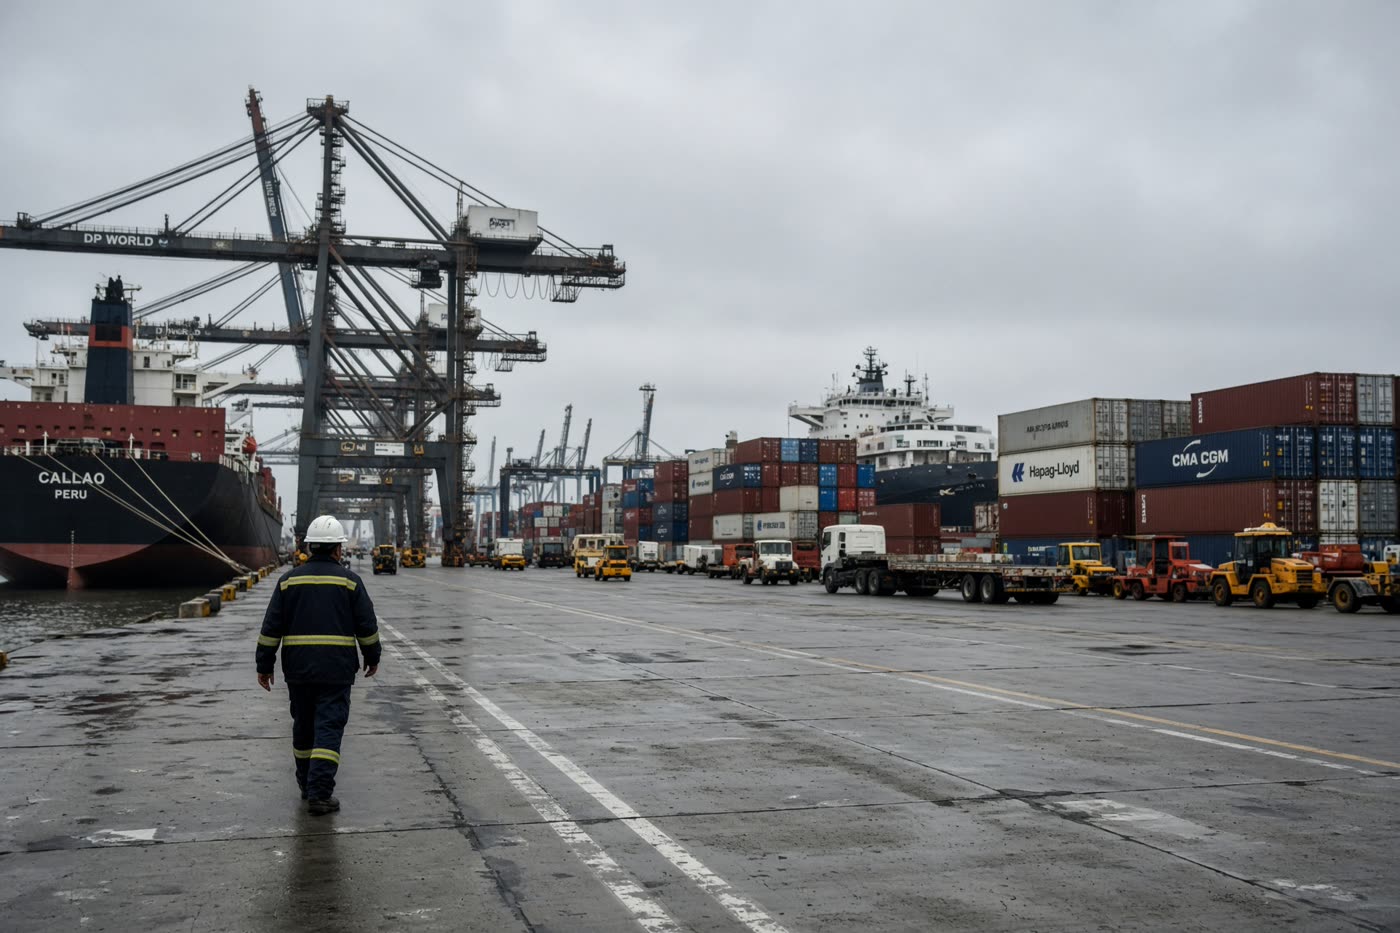
Nada de esto fue una sorpresa. Chile liberalizó la entrada de generación renovable y dejó la expansión de transmisión sujeta a un proceso de planificación anual, evaluación ambiental, concesiones eléctricas y servidumbres. Un parque solar se construye en dieciocho meses. Una línea troncal toma una década. La regulación permitió que la parte rápida corriera libre y mantuvo la parte lenta bajo el mismo calendario de siempre.
El resultado es previsible y ya se está cobrando víctimas corporativas. En agosto de 2025, Solek Chile Services —filial del grupo checo— entró en reorganización judicial con una deuda de 116.998 millones de pesos y alrededor de cincuenta plantas PMGD que suman más de 429 MW. Latin America Power fue a Chapter 11 en Estados Unidos. ILAP también. Los diagnósticos varían y cada empresa culpa a lo que le conviene —incertidumbre regulatoria, cambios en el subsidio eléctrico, cláusulas de *change of law* que congelaron desembolsos—, pero la mecánica de fondo es la misma: activos financiados contra un flujo que el sistema físico no puede entregar.
La batería funciona como parche, y por eso es peligrosa
En 2025 el almacenamiento en baterías inyectó cerca de 2 TWh al sistema chileno. Sin ese aporte, el vertimiento anual habría llegado a unos 8.200 GWh en vez de 6.205. Las baterías evitaron aproximadamente un cuarto del desperdicio.
El despliegue es real y rápido. Chile cerró 2025 con unos 1.850 MW de BESS operando, superó los 2.000 MW en marzo de 2026 —adelantando su propia meta— y tiene 73 proyectos declarados en construcción por 5.728 MW. La CNE proyecta cerca de 13.000 MWh nuevos de almacenamiento hacia fines de 2026. Ember estima que cada GW adicional de baterías reduce el vertimiento en casi una cuarta parte, del orden de 1.300 GWh al año.
El problema es lo que la batería hace y lo que no. Una batería mueve energía en el tiempo. No la mueve en el espacio. Un BESS instalado en Antofagasta permite que la energía solar de las once de la mañana se despache a las siete de la tarde, en Antofagasta. No la lleva a Santiago. Si la restricción es la línea, el almacenamiento alivia la congestión intradiaria pero no cambia la topología.
Y hay un riesgo político en el éxito parcial: cada GWh que la batería rescata reduce la urgencia percibida de construir el cable. Chile corre el peligro de administrar bien su cuello de botella durante el tiempo suficiente como para no resolverlo.
Kimal-Lo Aguirre no llega antes de 2029, y 2029 es la fecha optimista
La respuesta estructural tiene nombre: la línea HVDC Kimal-Lo Aguirre. Cerca de mil cuatrocientos kilómetros de corriente continua, según el cálculo de Ember, entre la subestación Kimal, en Antofagasta, y Lo Aguirre, en la Región Metropolitana, cruzando Atacama, Coquimbo y Valparaíso. Una inversión del orden de 1.500 millones de dólares, a cargo de un consorcio formado por Transelec, ISA InterChile y Chile HVDC Transmission SpA por mandato del Coordinador Eléctrico Nacional.
El calendario cuenta la historia mejor que cualquier análisis. El Servicio de Evaluación Ambiental aprobó el proyecto el 14 de noviembre de 2025. Los primeros equipos llegaron en diciembre. La ceremonia de inicio de construcción fue el 4 de febrero de 2026. La entrada en operación está proyectada para el primer semestre de 2029, con mayo como fecha de referencia.
Entre medio quedan cerca de cinco mil permisos sectoriales, concesiones de servidumbre eléctrica que siguen tramitándose hasta 2027 y un plan de compensación de terrenos en la Región Metropolitana todavía pendiente. La empresa dice, con razonable prudencia, que no ve hoy elementos que anticipen atraso. Nadie ve el atraso el día que empieza la obra.
Aunque el cronograma se cumpla —y sería el primer megaproyecto de transmisión chileno en cumplirlo—, Chile va a verter energía a escala durante al menos tres años más. Ember es explícito: las mejoras estructurales de transmisión no llegan antes de 2029.
Mientras tanto, el sistema hace lo que puede. El plan de expansión 2026 del Coordinador contempla 43 obras, nueve nacionales y treinta y cuatro zonales, con foco declarado en mitigar congestión en el norte. La licitación de obras de este año movió más de 500 millones de dólares en 19 proyectos nuevos, con bases rediseñadas para reducir exclusiones formales y flexibilizar garantías. Es buena ingeniería regulatoria. No es una autopista.
La cuenta la paga el cliente regulado, con siete años de retraso
Hay un segundo cable roto en Chile, y es contable. El congelamiento tarifario que arrancó en 2019 dejó una deuda que nunca desapareció, solo cambió de acreedor.
En febrero de 2026 el Ministerio de Energía propuso cobrar la porción de deuda atribuible a clientes —unos 734 mil millones de pesos, cerca del 11% del total acumulado desde el congelamiento— mediante un cargo de 1.450 pesos mensuales durante 48 meses, con subsidio para el 40% de menores ingresos según el Registro Social de Hogares.
En junio de 2026 el Gobierno ingresó un proyecto para enfrentar la deuda con las distribuidoras: 931 millones de dólares, equivalentes a 843.749 millones de pesos según la SEC, originados en reliquidaciones del Valor Agregado de Distribución y en ajustes de sistemas medianos. El mecanismo propuesto es un componente transitorio de 5 pesos por kWh cobrado a los clientes finales entre 2028 y 2035, apoyado en el Fondo de Estabilización de Tarifas.
El supuesto que sostiene todo el diseño es que las tarifas bajarán a partir de 2028 y que el cargo adicional se absorberá sin alza neta. Ese supuesto depende, entre otras cosas, de que la energía barata del norte llegue efectivamente al centro. Es decir: depende de Kimal-Lo Aguirre.
Chile está financiando con cargos a 2035 una deuda de 2019, apostando a que una línea que entra en 2029 baje el precio lo suficiente para que nadie note el cobro. Es una estructura elegante. También es un sistema donde cada plazo depende del anterior y ninguno tiene holgura.
El contraargumento honesto: verter puede ser lo racional
Quien defiende el diseño actual tiene un argumento sólido y conviene escucharlo completo.
Primero: el vertimiento no es desperdicio en sentido económico. Es el resultado de haber construido generación tan barata que sobra en ciertas horas. Sobreinvertir en transmisión para capturar el último megavatio de una hora de sobreoferta es transferir costo a todos los clientes para beneficiar a algunos generadores. En un sistema con costo marginal cero al mediodía, verter es la respuesta correcta del despacho.
Segundo: la comparación relevante no es contra un sistema ideal sin congestión, sino contra el contrafactual. Sin esos parques solares del norte —vertimiento incluido— Chile estaría quemando más gas y más carbón. ACERA estima que sin los recortes la participación ERNC en 2025 habría llegado a 49,4% en lugar de 42,4%. Siete puntos perdidos, sí. Cuarenta y dos ganados también.
Tercero: la señal de precio está funcionando. El desacople es doloroso pero informativo. Está redirigiendo capital hacia donde el sistema lo necesita: 5.728 MW de baterías en construcción, un plan de expansión con foco en congestión del norte, y una industria de data centers que empieza a evaluar instalarse junto a la generación en lugar de junto a la demanda.
El argumento está bien construido y aun así está incompleto. Porque supone que el costo del vertimiento se distribuye de manera neutral, y no es así. El generador vertido pierde ingreso. El cliente regulado paga cargos por una deuda separada. El desarrollador financiado contra un flujo que no se materializa entra en reorganización. La eficiencia agregada del despacho convive con una redistribución muy concreta del riesgo, y esa redistribución ya expulsó capital del mercado chileno. Cuando Ibereólica, Acciona y wpd empiezan a hablar públicamente de balances negativos y de revisar su permanencia, el problema dejó de ser de despacho y pasó a ser de costo de capital para la próxima licitación.
Consecuencia operativa
Si tu empresa consume energía en Chile, la variable que importa en los próximos tres años no es el precio promedio del contrato. Es el nodo. Un PPA a precio competitivo firmado contra generación del norte y consumo en el centro traslada el riesgo de desacople al comprador o al vendedor según cómo esté redactada la cláusula de punto de entrega, y esa cláusula vale hoy más que la tarifa negociada.
Si estás evaluando dónde instalar carga intensiva en electricidad —minería, hidrógeno, cómputo, desalación—, la decisión racional entre 2026 y 2029 es acercarse al norte, no al centro. La energía está donde está el vertimiento y el cable no va a llegar antes.
Y si eres inversionista en generación chilena, el activo escaso ya no es el terreno con buena radiación. Es el punto de conexión con capacidad firme y el almacenamiento colocalizado. Chile tiene sol de sobra. Lo que no tiene es por dónde.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.