Clima · Santiago
El litio no es una industria. Es una aduana.
La región extrae, seca, embolsa y despacha. El valor de la cadena de baterías se agrega en otra parte y no hay ninguna evidencia de que eso vaya a cambiar por decreto.
Team Vander
Un medio de Interadia · Santiago·10 min·8 de agosto de 2026
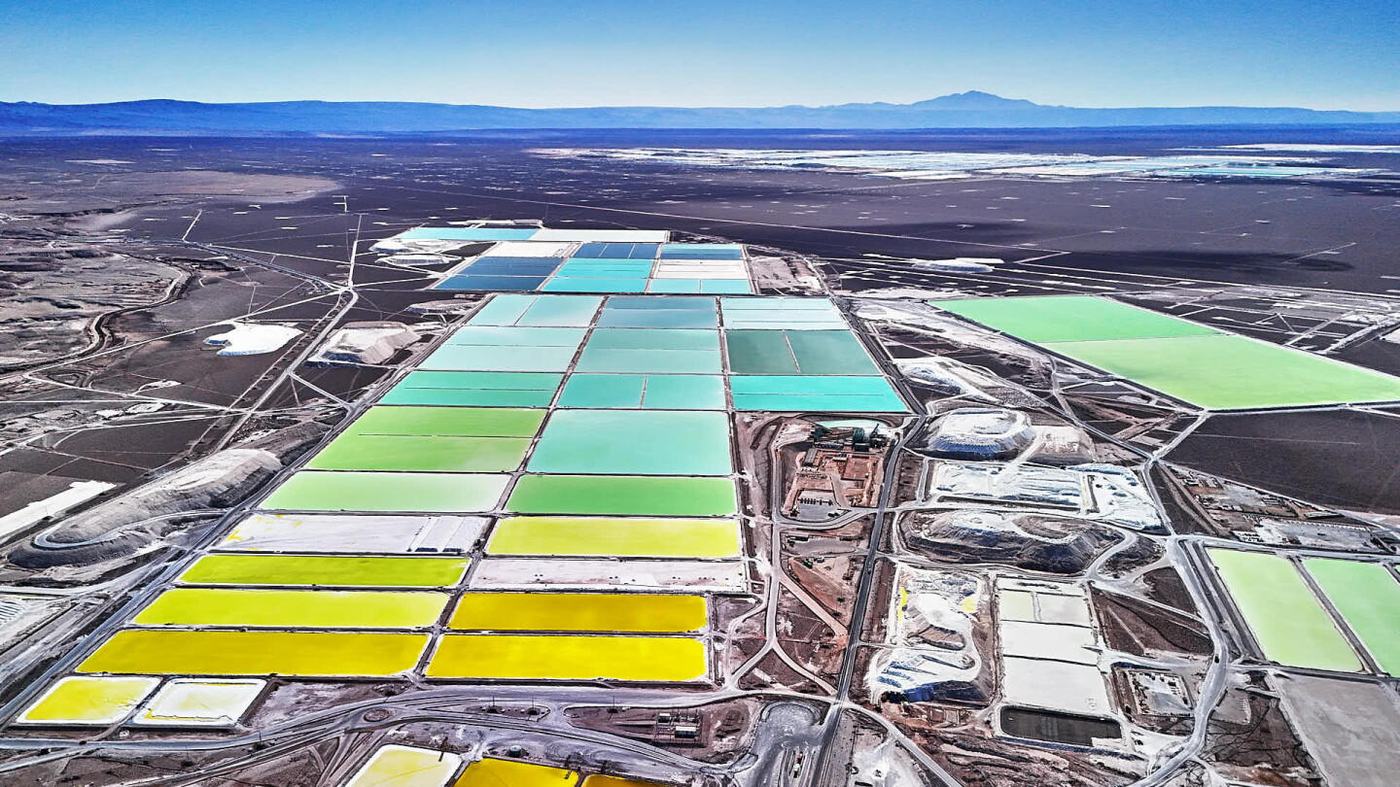
O sea: Chile ya hace química. Convierte salmuera en carbonato e hidróxido grado batería. Eso es procesamiento real, no extracción bruta.
.
El 26 de enero de 2026, Corfo revocó a BYD Chile su condición de Productor Especializado de litio. La empresa había ganado esa condición en abril de 2023: acceso a carbonato de litio de SQM a precio preferente —hasta 11.244 toneladas anuales con descuento, garantizadas hasta 2030— a cambio de construir una planta de material catódico en Antofagasta por 290 millones de dólares.
La planta debía operar en marzo de 2025. Luego el plazo se corrió al 11 de diciembre de 2025. En septiembre de 2024 BYD pidió otra prórroga. En enero de 2026 Corfo dio por terminado el asunto, señalando que la empresa no había respondido a sus consultas sobre el avance del proyecto.
La otra adjudicataria, Tsingshan, ni siquiera llegó tan lejos: en 2024 decidió no constituir la sociedad requerida para desarrollar su proyecto. Entre ambas iniciativas había 523 millones de dólares comprometidos y alrededor de mil empleos. No se construyó nada.
Ese es el estado real de la industrialización del litio en América Latina. No es que vaya lenta. Es que las dos únicas apuestas formales de Chile por agregar valor aguas abajo terminaron en un acto administrativo de revocación.
Chile exporta más litio procesado que nadie y aun así es una aduana
Conviene ser preciso, porque el dato desmiente la caricatura. Chile no exporta piedras. En 2025 fue el tercer productor global con 19,3% del mercado, detrás de Australia (31,7%) y China (21,4%), y concentra el 25% de las reservas mundiales según el USGS. Exportó 321.695 toneladas métricas de carbonato de litio equivalente por 2.397 millones de dólares. Excluyendo el concentrado de espodumeno sin procesar, Chile lidera las exportaciones mundiales de litio procesado —carbonatos e hidróxidos— con cerca del 46% del total.
O sea: Chile ya hace química. Convierte salmuera en carbonato e hidróxido grado batería. Eso es procesamiento real, no extracción bruta.
El problema es lo que ocurre después de la aduana. El 95% de las exportaciones chilenas de litio va a Asia. China compra el 67%. Corea del Sur saltó al 22% y se consolidó como segundo destino. El carbonato sale de Antofagasta, entra a una planta de cátodos en Asia, se convierte en celda, se monta en un pack y vuelve a la región —si vuelve— dentro de un auto o de un contenedor BESS. Cada uno de esos pasos multiplica el valor. Ninguno ocurre acá.
Y el valor unitario del paso que sí hacemos está fuera de nuestro control. En 2025 el ingreso por exportaciones de litio de Chile cayó 7,3% interanual pese a exportar más volumen. La región vende cantidad y recibe precio ajeno.
El precio se derrumbó, se recuperó, y ninguna de las dos cosas la decidimos nosotros
La montaña rusa del carbonato de litio es el mejor argumento contra la palabra "industria". En 2022 el precio llegó a rondar los 80.000 dólares por tonelada. En 2023 y 2024 cayó a 7.000 u 8.000. En el primer trimestre de 2026 el promedio de exportación chileno fue de 14.547 dólares por tonelada. A mediados de mayo de 2026 el carbonato tocó un techo de 24.000 dólares, un alza de 12,8% solo entre abril y mayo, según el reporte bimestral de Cochilco. El consenso de analistas para 2026 se corrigió al alza de 20.478 a 22.178 dólares por tonelada.
Ninguna de esas variaciones tuvo causa latinoamericana. El rebote de 2026 se explica por la suspensión del yacimiento Jianxiawo de CATL en China, por la restricción de Zimbabue a exportar mineral sin procesar y por ajustes operativos en Australia. Del lado de la demanda, el motor dejó de ser exclusivamente el auto eléctrico: el almacenamiento estacionario y la infraestructura de cómputo para IA se convirtieron en el segundo comprador global de litio.
Un productor que no influye ni en la oferta ni en la demanda ni en el precio no es una industria. Es un proveedor. La diferencia no es semántica: determina si puedes planificar capital a diez años o si tu presupuesto fiscal se mueve con las decisiones regulatorias de terceros países.
Chile institucionalizó la renta. No la cadena.
El movimiento más importante que hizo Chile en litio no fue industrial. Fue societario.
En diciembre de 2025, tras 983 días de negociación, Codelco y SQM sellaron su alianza en el Salar de Atacama y crearon NovaAndino Litio SpA, resultado de la fusión de Minera Tarar —filial de Codelco— con SQM Salar. El directorio tiene seis miembros, tres por cada lado, con control estatal mayoritario. La Contraloría tomó razón de los contratos el 19 de diciembre de 2025: modificaciones a SQM hasta 2030 y contratos con Codelco entre 2031 y 2060.
Las metas productivas son ambiciosas y verificables: la capacidad actual va de 210.000 a 240.000 toneladas de LCE al año, con un objetivo de 280.000 a 300.000 antes de 2030 y más de 400.000 hacia 2035 sumando la operación de Albemarle. Corfo asegura ingresos hasta 2060.
Todo eso es administración de renta. Es buena administración de renta: asegura flujo fiscal por treinta y cinco años, incorpora al Estado en la operación y le permite a Codelco adquirir conocimiento técnico y comercial de manera gradual. Pero define el negocio como extraer más y venderlo mejor, no como capturar el eslabón siguiente. La palabra "cátodo" no aparece en la estructura de la sociedad. Aparecía en el compromiso de BYD, y ese compromiso ya no existe.
Argentina crece el doble de rápido y hace exactamente lo mismo
Argentina es hoy la historia de crecimiento del triángulo. Medida en contenido de litio, la serie que usa el relevamiento internacional, produjo 23.000 toneladas en 2025 contra 18.000 en 2024. Conviene fijar la unidad antes de seguir, porque el resto de las cifras del sector se publica en carbonato equivalente y una tonelada de contenido de litio equivale a más de cinco de LCE. Confundirlas multiplica la producción argentina por cinco en una sola línea, y es un error frecuente.
En carbonato, el movimiento del año se ve en la aduana. En junio de 2026 Argentina exportó 10.378 toneladas por 179 millones de dólares, 329% más que un año antes, y el litio representó el 28,5% de las exportaciones mineras del mes. Las exportaciones mineras del primer semestre llegaron a 4.742 millones de dólares, 74,4% más interanual. El precio implícito de esa operación, cerca de 17.200 dólares por tonelada, está por encima del promedio de exportación chileno del primer trimestre y confirma que el rebote de precios llegó al cobro, no sólo a la pizarra.
El vehículo institucional es el RIGI. Y ahí el dato incómodo: el sector minero presentó 41 proyectos por 140.900 millones de dólares, pero solo 16 proyectos por 29.900 millones están formalmente aprobados. Cerca del 80% del pipeline sigue en evaluación. El anuncio corre más rápido que la aprobación, y la aprobación corre más rápido que la obra.
Toda la producción argentina se concentra en siete proyectos, operados por Rio Tinto, Ganfeng, Lithium Argentina, Eramet, Posco y Zijin. La lista es un mapa de origen del capital: australiano-británico, chino, coreano, francés. Ninguno de los seis operadores tiene su cadena de baterías en Argentina, y ninguno la tiene tampoco en la región.
Ese es el punto que las proyecciones de producción no tocan. Se puede multiplicar el tonelaje varias veces en la próxima década —y el pipeline sugiere que se va a multiplicar— sin que cambie un solo eslabón de lo que ocurre después del embarque. Más carbonato exportado. Cero celdas. El RIGI otorga estabilidad fiscal, cambiaria y aduanera por treinta años a proyectos de exportación. No condiciona nada aguas abajo. Es, por diseño, un régimen de aduana optimizada.
Bolivia lleva quince años anunciando la industria y produce menos que una planta mediana
Bolivia tiene el salar más grande del mundo y la producción más pequeña del triángulo. YLB proyectaba 3.500 toneladas de carbonato para 2025. Es una fracción de lo que una sola operación argentina produce en un trimestre.
Los contratos firmados en enero de 2025 con Uranium One, de capital ruso, y con el consorcio chino CBC —estructurados para que el Estado retenga el 51% de los beneficios y las contrapartes asuman el riesgo de inversión con tecnología de extracción directa— quedaron atrapados en cuestionamientos legislativos y en denuncias de opacidad. Organizaciones bolivianas advirtieron desde el inicio que los términos favorecían de forma desproporcionada a las empresas extranjeras.
En enero de 2026, el presidente Rodrigo Paz propuso una nueva ley del litio con reglas de transparencia y participación de inversión privada, junto con una licitación internacional. La Fundación Milenio, que sigue el tema desde adentro, plantea una meta de 80.000 toneladas anuales en cinco a siete años, lo que exigiría unos 4.000 millones de dólares de inversión extranjera y convertir a YLB en empresa mixta.
Es un plan razonable. También es el cuarto plan razonable en quince años. Bolivia es el caso de control del experimento: demuestra que sin la aduana no hay nada. El país que más rechazó el modelo extractivo-exportador es el que menos valor capturó de todos.
El agua es el costo que no aparece en el precio FOB
Producir una tonelada de litio en un salar andino requiere del orden de 10.300 litros de agua dulce y la evaporación de unos 120.000 litros de salmuera, según los cálculos de Fundación Terram. Ese consumo no está en el contrato de exportación ni en el precio spot de Shanghái. Está en el acuífero.
Chile empezó a contabilizarlo. En abril de 2026, la Comisión de Evaluación Ambiental de Antofagasta aprobó por unanimidad el proyecto de NovaAndino para reducir extracción: la salmuera baja progresivamente a un máximo de 822 litros por segundo hacia 2028, la mitad de lo autorizado hoy, y el agua de los pozos del margen este queda topada en 120 litros por segundo, también la mitad del límite fijado en 2006. Los contratos aprobados por Contraloría incorporan además compromisos de reducción gradual y eliminación eventual del consumo de agua continental, producto de la consulta indígena con 51 organizaciones atacameñas.
Es un avance material y hay que decirlo. También es una demostración de la tesis: el eslabón que la región retiene es, precisamente, el que consume el recurso local escaso. El eslabón que se va —el cátodo, la celda— consume electricidad y capital, no acuífero.
El contraargumento honesto: nadie fabrica celdas fuera de Asia, y hay razones
La respuesta seria a todo lo anterior es que fabricar celdas en América Latina no fracasó por falta de voluntad política, sino porque no cierra.
Una gigafábrica compite contra un ecosistema chino que integra grafito, separadores, electrolitos, maquinaria, ingeniería de proceso y un mercado interno de 14,6 millones de vehículos eléctricos al año. La propia BYD lo dijo al retirarse: el precio del litio colapsó desde el pico de 2022 y los costos de mano de obra, energía y transporte en Chile superaban la ventaja de tener la materia prima al lado. Tener el insumo cerca vale poco cuando el insumo es el 10% del costo de la celda y el resto está a doce mil kilómetros.
A eso se suma un argumento de secuencia: forzar industrialización con precio preferente del insumo es un subsidio cruzado que castiga al productor de materia prima para beneficiar a un fabricante extranjero, sin garantía de permanencia. Corfo lo verificó en carne propia.
El argumento es correcto en su descripción y aun así está incompleto, por dos motivos. Primero, porque describe el equilibrio actual como si fuera natural, cuando es resultado de dos décadas de política industrial china deliberada. Segundo, y más importante, porque la región ni siquiera está peleando el eslabón inmediato y menos exigente: el reciclaje de baterías, el ensamblaje de packs para almacenamiento estacionario, la fabricación de contenedores BESS para su propia demanda. Chile tiene 5.728 MW de baterías en construcción y los importa completos. Ahí no compites contra CATL en química de celda; compites en integración y logística, donde la distancia sí es una ventaja. Nadie está tomando esa opción porque el debate público está capturado por la palabra "gigafábrica", que es la única batalla que efectivamente no se puede ganar.
Consecuencia operativa
Para un ministerio de Hacienda de la región, la conclusión es aritmética: el litio es un ingreso cíclico, no una base industrial. Presupuestar contra él con supuestos de precio de largo plazo es repetir el error del cobre en los años setenta y el del petróleo en los dos mil. NovaAndino asegura flujo a Corfo hasta 2060; no asegura el precio.
Para un inversionista, el arbitraje interesante no está en el salar —está tomado, concesionado y contractualizado hasta mediados de siglo— sino en la infraestructura que rodea la demanda regional de almacenamiento: integración de sistemas BESS, operación y mantenimiento, reciclaje y segunda vida. Es un negocio más chico y con mucho menos épica. También es el único donde tener el mineral al lado y la demanda al lado significa algo.
Y para cualquiera que negocie un régimen de incentivos: la lección de BYD es que el compromiso de valor agregado sin capital hundido no vale nada. Un plazo prorrogable no es una obligación. Es una opción gratis regalada a la contraparte.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.