Clima · Santiago
El agua es la restricción que nadie puso en el modelo financiero.
Chile desala. México nacionalizó el mercado. Perú compra permiso social con agua de mar. El insumo más barato de la región se volvió el que decide qué proyecto existe, y ningún flujo de caja lo tiene bien puesto.
11 min·19 ago
Daniel Pinto
Un medio de Interadia · Santiago·11 min·19 de agosto de 2026
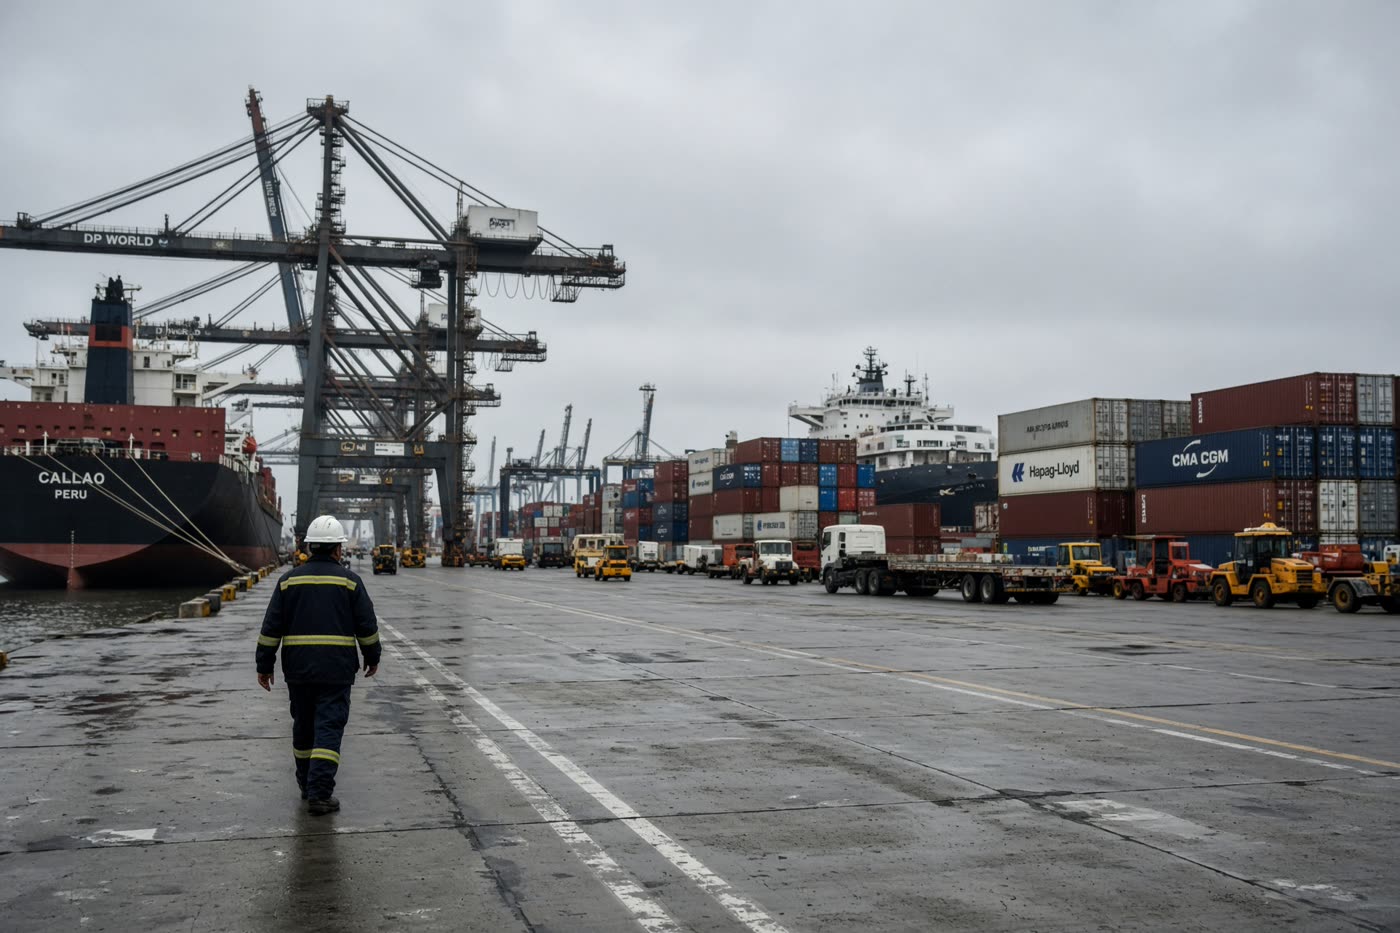
El 15 de mayo de 2026 el Segundo Tribunal Ambiental de Chile anuló la resolución de calificación ambiental del proyecto de desarrollo de infraestructura y aumento de capacidad productiva de Collahuasi. Sobre esa aprobación había cerca de US$3.200 millones ya ejecutados. El fallo no discutió la mina. Discutió el mar.
Lo que el tribunal encontró incompleto fue la caracterización del medio marino: la velocidad de succión de la toma de agua, la sedimentación de la salmuera, el plan de vigilancia más allá de los primeros cinco años. Y el hecho de que las observaciones de la Conadi sobre el impacto en el medio marino no habían sido consideradas por el Comité de Ministros, con la afectación a la comunidad indígena de Caleta Chanavaya mal caracterizada en la evaluación ambiental.
Es una condición de existencia del proyecto, y su precio no está en la planilla de insumos: está en el cronograma, en el permiso, en el litigio y en la tasa de descuento.
Léelo otra vez. Una operación de cobre de clase mundial, en el desierto más seco habitado del planeta, resolvió su problema de agua dulce comprando agua de mar. Y entonces el permiso se cayó por el tubo que entra al océano.
Ese es el estado real del asunto. El agua ya no es una partida del opex. Es una condición de existencia del proyecto, y su precio no está en la planilla de insumos: está en el cronograma, en el permiso, en el litigio y en la tasa de descuento.
El agua dejó de ser un insumo y pasó a ser un permiso.
Los modelos financieros de la región siguen tratando el agua como se trataba en 2005: un costo unitario, pequeño, indexado, con una línea propia y un supuesto de disponibilidad que nadie revisa. La realidad se movió a otra parte.
El World Resources Institute proyecta que Chile pasará de estrés hídrico medio en 2010 a estrés hídrico extremadamente alto hacia 2040, con un puntaje de 4,45, en el puesto 24 del ranking mundial. No es un dato ambiental. Es un dato de estructura de capital: significa que la variable que determina si una faena, una planta o un centro de datos puede operar treinta años deja de ser predecible dentro del mismo horizonte en que se amortiza la inversión.
El mismo organismo estima que un cuarto de la población mundial ya vive bajo estrés hídrico extremadamente alto, con 25 países en esa categoría, y que hacia 2050 el 31% del PIB global —unos US$70 billones— estará expuesto a alto estrés hídrico, contra US$15 billones y 24% en 2010. América Latina es la segunda región del mundo por crecimiento proyectado de demanda de agua, con un alza estimada de 43% a 2050. Y México aparece entre los cuatro países que concentran más de la mitad del PIB expuesto en ese escenario.
Nada de eso es un pronóstico climático abstracto. Es la descripción de un mercado donde el derecho a extraer agua se vuelve el activo escaso, y donde el que llegó primero tiene una ventaja que el que llega después no puede comprar con capital.
Chile ya no discute cuánta agua tiene. Discute cuánto cuesta subirla.
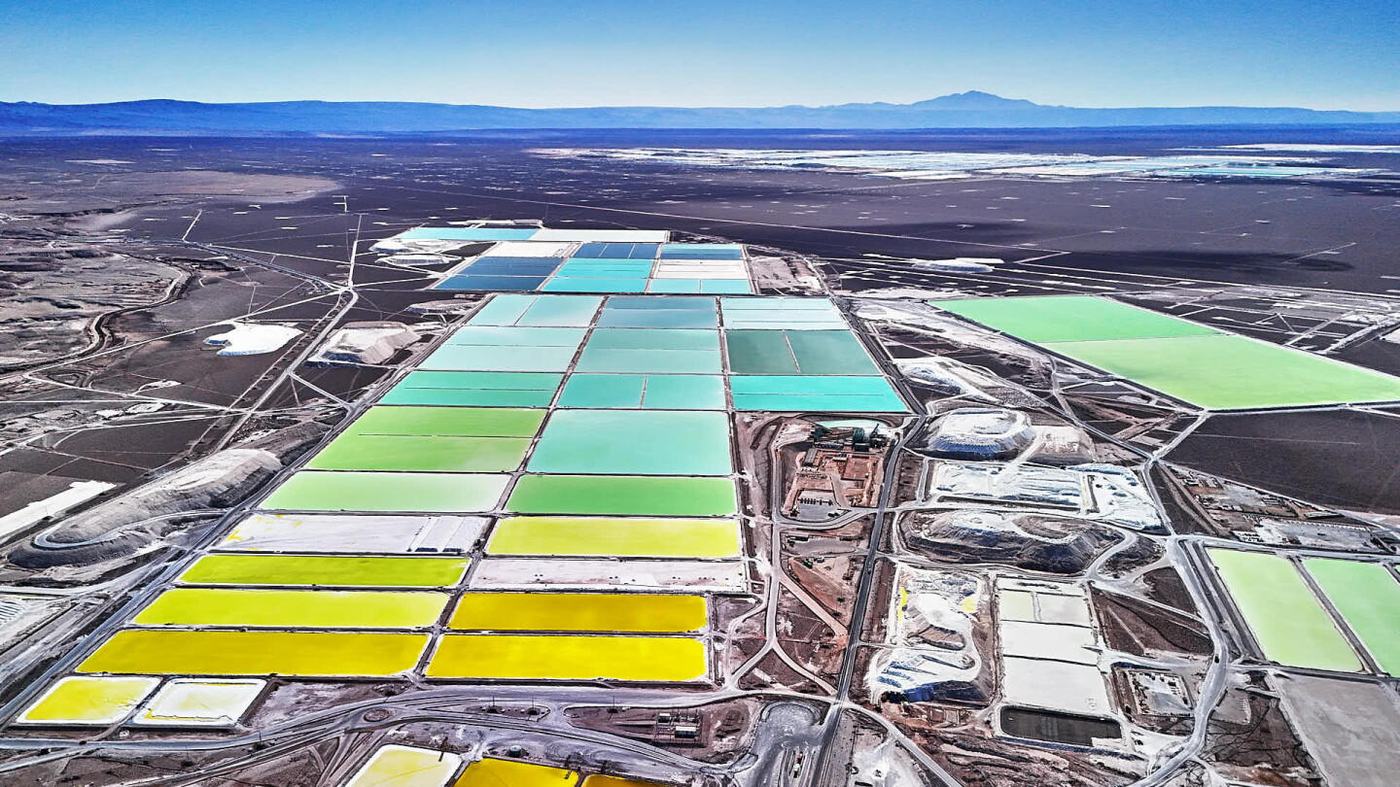
La minería chilena resolvió el problema por la vía cara: dejó de pelear por el agua continental y se fue al mar.
Según la proyección de Cochilco para el período 2025-2034, el consumo total de agua de la minería del cobre pasa de 18,4 metros cúbicos por segundo en 2024 a 20,6 en 2034, con un crecimiento anual cercano a 1,2%. Adentro de ese total, la composición se da vuelta por completo. El agua de mar pasa de 7,5 a 13,9 metros cúbicos por segundo: de 40,7% a 67,6% del total, un alza de 85,3%. El agua continental cae de 10,9 a 6,7 metros cúbicos por segundo, una reducción de 38,9%. Y alrededor de tres cuartas partes del agua de mar utilizada será desalada.
Es una de las reconversiones industriales más grandes que ha hecho la región y casi nadie la nombra así. Una industria completa cambió su fuente de insumo primario en una década.
El costo de esa decisión sí está medido. Un estudio de ACADES con Plusmining, publicado en junio de 2026, calcula que el costo unitario nivelado del agua en el norte de Chile es de US$5,60 por metro cúbico en el esquema actual, atomizado, donde cada compañía construye su propia planta y su propia tubería. Con infraestructura parcialmente integrada, ese costo bajaría a US$4,68 por metro cúbico hacia 2035, una reducción de 16%, equivalente a unos US$525 millones anuales para la industria.
Guarda ese número: cinco dólares con sesenta por metro cúbico. En la mayoría de los modelos financieros de la región, el agua entra como un costo de centavos. Acá es un insumo que cuesta más que muchos servicios industriales, y cuya factura crece con la altura y la distancia, porque el problema técnico no es desalar. Es bombear a cuatro mil metros.
La consecuencia operativa es que la ventaja competitiva en el norte de Chile dejó de ser la ley del mineral y pasó a ser la posición en la costa. Quien tiene toma de mar, servidumbre de paso y capacidad de bombeo tiene una barrera de entrada que no se replica con una ronda de capital.
México eliminó el mercado del agua. Chile lo mantuvo. Los dos llegaron tarde.
Los dos países grandes de la región tomaron caminos opuestos con el mismo diagnóstico.
Chile reformó su Código de Aguas con la Ley 21.435, publicada el 6 de abril de 2022 después de once años de tramitación. La reforma declaró el agua bien nacional de uso público, priorizó el consumo humano y el saneamiento, y cambió la naturaleza del derecho: las nuevas concesiones se otorgan por treinta años, renovables salvo que la Dirección General de Aguas acredite no uso o afectación de la fuente. Introdujo además extinción por no uso —cinco años para derechos consuntivos, diez para no consuntivos— y prohibió constituir nuevos derechos sobre glaciares. Pero no tocó el stock: los derechos otorgados antes siguen siendo transables. El mercado del agua chileno sigue existiendo. Lo que cambió es que ahora tiene fecha de vencimiento y una autoridad que puede limitar extracciones cuando la sustentabilidad del acuífero está en riesgo.
México hizo lo contrario, y lo hizo rápido. La nueva Ley General de Aguas, junto con la reforma a la Ley de Aguas Nacionales, se publicó en el Diario Oficial de la Federación el 11 de diciembre de 2025, sobre iniciativa del Ejecutivo y tras un trámite legislativo de semanas. La pieza central no es la retórica del derecho humano al agua. Es esta: las concesiones dejaron de ser transmisibles entre particulares.
Antes, una empresa que quería instalarse en una zona de veda compraba el título a un tercero —típicamente a un agricultor— y ese era el mecanismo real de asignación. Ese mercado se acabó. Ahora los volúmenes que se liberan por extinción, renuncia o cambio de propiedad van a una reserva nacional, y solo Conagua reasigna. Las concesiones se otorgan por plazo determinado y su prórroga queda a criterio de la autoridad. Los parques industriales ya no pueden garantizar ni revender agua a sus inquilinos; cada empresa debe obtener su propio título. Y las operaciones de fusión y adquisición requieren que Conagua vuelva a aprobar la concesión, con un procedimiento expedito de 180 días y sin garantía de resultado. La ley agrega además tipos penales específicos —extracción por encima del volumen autorizado, manipulación de medidores, tráfico de derechos— con responsabilidad personal para los directivos.
Traducción para quien firma un term sheet: en México, el agua dejó de ser un activo que se compra con el terreno. Pasó a ser un permiso que se pide, con un plazo y una autoridad discrecional en el medio. La due diligence hídrica dejó de ser un anexo y se volvió condición precedente.
Los dos modelos son opuestos en filosofía y llegan al mismo lugar en la práctica: el agua se volvió un riesgo regulatorio con horizonte más corto que el de la inversión que la necesita.
El Bajío es un problema de contabilidad antes que de clima.
México tenía 32 acuíferos sobreexplotados en 1975. En 1981 eran 36. En 2011 eran 102. En 2022, 111. En 2023, 114. La curva no es una anomalía climática. Es una decisión administrativa repetida durante cincuenta años: seguir concesionando volumen sobre acuíferos que ya extraían más de lo que recargaban.
Entre 80% y 90% del abastecimiento de agua potable del país depende de acuíferos. Y cinco zonas —Lerma-Santiago-Pacífico, Cuencas Centrales del Norte, Río Bravo, el Noroeste y la península de Baja California— concentran alrededor de 58% de la extracción subterránea nacional. Son exactamente las mismas zonas donde está el corredor industrial que la región vendió al mundo como su ventaja manufacturera.
Ahí está la contradicción que nadie puso en el modelo. La tesis de crecimiento industrial de México se apoya en una geografía cuyo insumo estructural está agotándose y cuyo mecanismo de reasignación acaba de ser prohibido. La planta que se anuncia hoy en el Bajío no compite por terreno ni por mano de obra. Compite por un volumen concesionado que ya no se puede comprar.
Y del otro lado del corredor está la agricultura, que es quien tiene el volumen. En Chile, la agricultura consume la mayor parte del agua nacional —cerca de tres cuartas partes del uso consuntivo— y la minería del cobre un porcentaje de un dígito. La percepción pública es la inversa. El conflicto real por agua en la región no es industria contra ciudadanía. Es industria contra agricultura, mediado por un Estado que hasta ayer dejaba que se resolviera con precio.
Perú entendió que el agua de mar también compra permiso social.
Southern Copper resolvió Tía María, un proyecto detenido durante más de una década por resistencia campesina en el valle del Tambo, con una decisión hídrica antes que política: no usar agua del valle. El proyecto opera con una planta desaladora que capta 235 litros por segundo desde 450 metros mar adentro, usa cuarenta de cada cien litros captados y devuelve el resto a 800 metros de la costa mediante difusores. Arequipa recibiría más de S/273 millones anuales, unos S/5.460 millones a lo largo de veinte años de operación.
El agua de mar acá no es una solución técnica. Es un instrumento de negociación. La compañía compró el derecho a existir renunciando a competir por el recurso que la comunidad defendía. Ese es el costo real de la desalinización en la región, y explica por qué se construye incluso cuando el número no cierra por eficiencia: no se está comprando agua. Se está comprando licencia.
Chile lo aprendió al revés y por la vía cara. Cuando la industria migró en bloque al mar, el conflicto migró con ella. El fallo de Collahuasi de mayo de 2026 y las causas abiertas por proyectos de prospección en cabeceras de cuenca del salar de Atacama —donde comunidades lickanantay judicializaron un proyecto de sondajes aprobado en marzo de 2026 por su efecto sobre bofedales y el río Jere— muestran que el permiso se movió de la cuenca a la costa, y de la costa al tribunal. No desapareció.
El contraargumento honesto: el agua es un porcentaje mínimo del costo.
Quien piensa lo contrario tiene un argumento sólido y lo usa bien: en términos de participación en el costo total, el agua sigue siendo marginal. Una faena de cobre gasta mucho más en energía, en molienda, en flota y en personal que en agua, incluso a US$5,60 el metro cúbico. La industria minera chilena consume un porcentaje de un dígito del agua nacional. Y la desalinización, a diferencia de la lluvia, es una tecnología: escala, baja de costo, se financia con project finance y se contrata a veinte años. El problema tiene solución de ingeniería y la ingeniería tiene precio.
Es correcto y es incompleto. Porque el agua no aparece en el P&L como un costo. Aparece como una opción binaria en el cronograma. Un proyecto con problema energético se retrasa; un proyecto con problema hídrico se cae, se litiga o se rediseña entero. La sensibilidad relevante no es el costo unitario del metro cúbico: es la probabilidad de que el permiso no llegue, la duración del litigio y la vida útil del derecho.
Y ahí el modelo financiero está mal armado por construcción. Descuenta un flujo a treinta años con un derecho de agua que ahora dura treinta y se renueva a criterio de una autoridad; asume disponibilidad continua en cuencas donde el déficit de precipitaciones en Chile central lleva quince años consecutivos alrededor de 30%; y trata un litigio ambiental como riesgo residual cuando en la práctica es el mecanismo principal de reasignación de agua en la región.
La consecuencia operativa.
Deja de modelar el agua como costo. Modélala como plazo.
Si operas en el norte de Chile, en el norte de México, en el Bajío, en la costa peruana o en cualquier cuenca con vedas, hay tres preguntas que valen más que la proyección de precio del commodity. Primera: cuántos años le quedan a tu título, y qué autoridad decide la renovación. Segunda: si tu volumen no es transferible —como en México desde diciembre de 2025—, cuál es el plan cuando necesites crecer, porque comprarlo ya no es una opción. Tercera: dónde está tu punto de captación y quién más lo usa, porque el conflicto ya no está en la cuenca alta; está en el borde costero y en el tribunal ambiental.
El capital de la región aprendió a poner el riesgo cambiario, el riesgo político y el riesgo de tasa en la planilla. El riesgo hídrico todavía entra como nota al pie. En proyectos de veinte años en cuencas de diez, la nota al pie es la tesis.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.