Clima · São Paulo
La agricultura latinoamericana ya es una industria de datos.
Brasil cosechó un récord y quebró un récord en el mismo ciclo. El margen agrícola dejó de decidirse en el tractor. Se decide en quién tiene el dato que origina el crédito.
11 min·18 ago
Daniel Pinto
Un medio de Interadia · São Paulo·11 min·18 de agosto de 2026
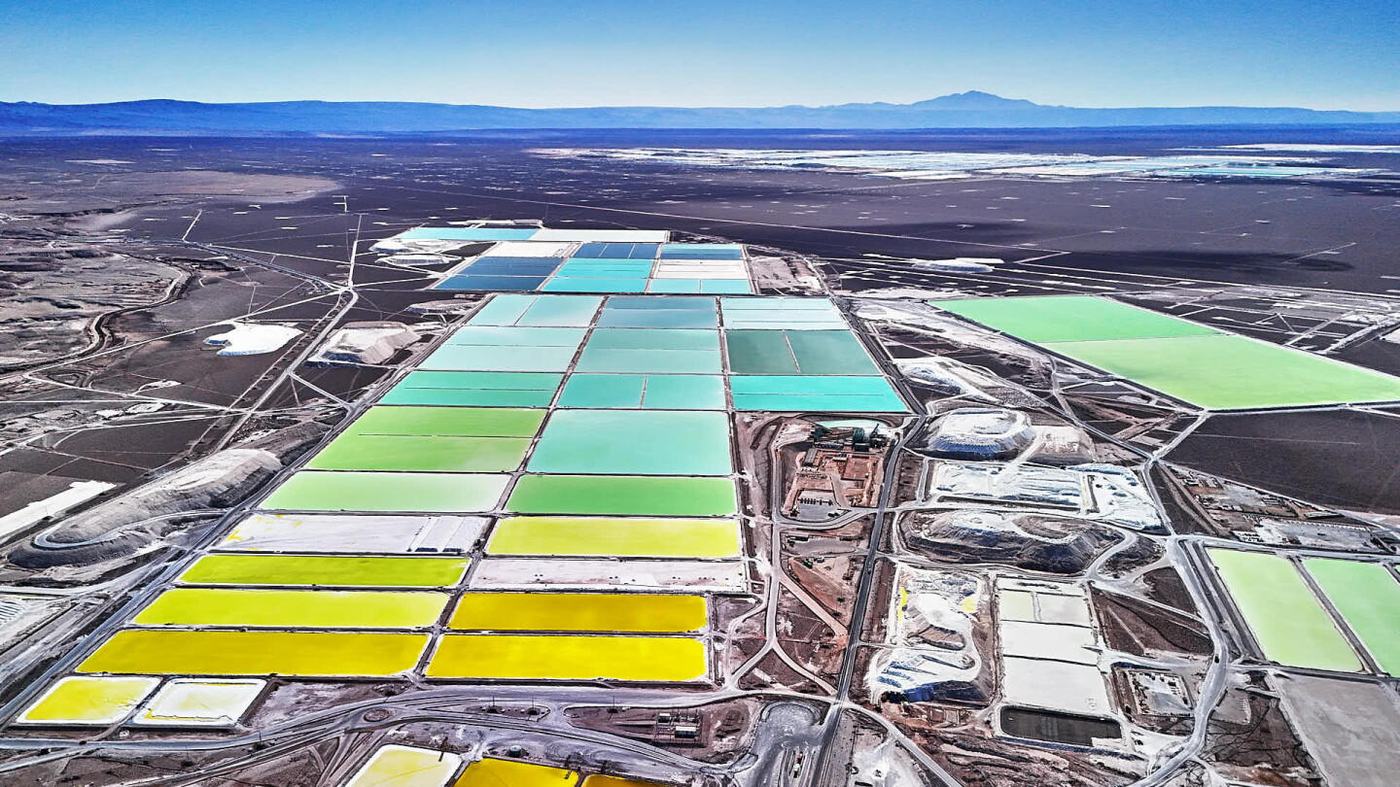
El 13 de agosto de 2026 la Conab elevó su proyección de la zafra brasileña 2025/26 a 360,8 millones de toneladas de granos. Es un récord: 2,4% más que el ciclo anterior, 8,5 millones de toneladas adicionales, sobre 83,5 millones de hectáreas, con una productividad media de 4.322 kilos por hectárea. La soja llegó a 180,5 millones de toneladas y el maíz a 143 millones.
Cinco meses antes, el 9 de marzo de 2026, Serasa Experian publicó otro récord. En 2025 el agro brasileño registró 1.990 pedidos de recuperación judicial, 56,4% más que los 1.272 de 2024, el mayor acumulado desde que la serie existe. Productores rurales persona física: 853, un alza de 50,7%. Productores persona jurídica: 753, un alza de 84,1%. Empresas del agro: 384. Mato Grosso encabezó con 332 casos, seguido de Goiás con 296 y Paraná con 248. En el primer trimestre de 2026 los pedidos siguieron subiendo: 474, 21,9% más que el mismo trimestre del año anterior, con 137 casos en el cultivo de soja.
Un país no puede producir su mejor cosecha de la historia y quebrar a sus productores al mismo tiempo, salvo que el margen no esté donde todos creen que está.
Un país no puede producir su mejor cosecha de la historia y quebrar a sus productores al mismo tiempo, salvo que el margen no esté donde todos creen que está.
El margen se mudó de la producción al financiamiento.
El productor brasileño de 2026 no tiene un problema de rendimiento. Tiene un problema de estructura de capital.
El costo de producción se mantuvo alto, el apalancamiento subió y el precio del grano no acompañó. El resultado es que la variable que determina si un productor sobrevive un ciclo malo dejó de ser cuántas bolsas saca por hectárea y pasó a ser a qué tasa, con qué plazo y contra qué garantía consiguió financiar la siembra.
Y ese financiamiento cambió de manos.
Según el Ministerio de Agricultura, en el ciclo 2025/26 el crédito rural de la agricultura empresarial movilizó R$477.200 millones. Adentro de ese total, la Cédula de Produto Rural aportó R$205.000 millones, equivalentes a 43% de las operaciones contratadas, con 161 mil contratos sobre un total de 534 mil. El costeo tradicional quedó en R$150.000 millones, 31,5%. Inversión, R$50.000 millones. Comercialización, R$37.000 millones. Industrialización, R$33.000 millones.
Ese es el dato estructural. El instrumento privado —la CPR, un título de crédito emitido por el propio productor contra entrega futura de producto— superó al crédito de costeo del Plan Zafra. El agro brasileño ya no se financia principalmente con crédito dirigido y tasa subsidiada. Se financia con papel privado colocado en el mercado de capitales.
Un título privado tiene una consecuencia que el crédito dirigido no tenía: alguien tiene que ponerle precio al riesgo del emisor. No hay tasa administrada que lo cubra. Y para ponerle precio al riesgo de un productor hay que saber qué siembra, dónde, con qué historial, sobre qué suelo, con qué probabilidad de entregar.
Eso es un problema de datos. Y quien lo resuelve, cobra.
Quien tiene el dato origina el crédito. Ese es todo el negocio.
Nagro es una fintech brasileña que presta a productores medianos y pequeños, con facturación anual entre R$500 mil y R$20 millones, un segmento que el crédito bancario tradicional atiende mal y el Plan Zafra cubre parcialmente.
Su producto no es el préstamo. Es el análisis. La compañía cruza información catastral, grupos económicos familiares, historial de migración regional, registros judiciales de disputas, visibilidad de activos de tierra e imágenes satelitales para determinar hace cuánto tiempo hay actividad agrícola efectiva sobre un lote. El resultado es un dictamen de riesgo en horas.
Los números confirman dónde está el valor. Nagro originó R$115 millones en crédito en 2025 y proyecta cerca de R$200 millones para 2026. Levantó una serie B de R$50 millones liderada por Rabobank, el mayor banco agrícola del mundo, con Itaú Ventures duplicando su posición previa; el total captado desde su fundación en 2020 llega a R$97 millones. Alcanzó EBITDA positivo por primera vez en 2025, con ingresos 50% mayores.
Pero el dato que importa es otro. Su plataforma de análisis, AgRisk, atiende a 1.400 proveedores de crédito, incluidos Banco Cargill y la cooperativa Coopercitrus. Es decir: el negocio de mayor escala no es prestar. Es venderle el criterio de riesgo a los que prestan.
Ese es el punto de la tesis. En una cadena donde el margen migró al financiamiento, el activo defendible no es el capital —el capital es abundante y tiene muchos dueños— sino el modelo que decide a quién se le presta. Quien controla los datos agronómicos controla la originación. Y quien controla la originación fija el take rate de toda la cadena.
Del lado operacional pasa lo mismo, en otra escala. Solinftec, la agtech brasileña con presencia en once países, reporta más de once millones de hectáreas monitoreadas en tiempo real y unos 395 clientes, con una plataforma que la compañía describe procesando más de 500 millones de puntos de datos por día y 3,7 billones al año. Sea cual sea el margen de esa contabilidad corporativa, el orden de magnitud dice algo sobre quién sabe qué está pasando en el campo brasileño. Y no es el banco.
El ecosistema regional existe. La concentración también.
El Radar AgTech LAC, publicado en junio de 2026 por Embrapa y el IICA con socios regionales, mapeó 2.656 startups del agro en 23 países de América Latina y el Caribe. Brasil concentra 2.075, el 78% del total. Argentina tiene 158. México, 110. Chile, 91. Colombia, 79. Uruguay, 74.
Entre las tecnologías, 1.404 son soluciones digitales, contra 403 físico-químicas y 374 biológicas. La mayoría opera dentro de la porteira: gestión de producción, monitoreo, eficiencia operativa, soporte a la decisión.
Ese reparto explica por qué el agro brasileño está financiándose con papel privado y el argentino no. No es una diferencia de talento agronómico —Argentina produce algunos de los mejores agrónomos y algunas de las mejores prácticas de siembra directa de la región. Es una diferencia de densidad de infraestructura de datos y de instrumentos de mercado de capitales conectados a ella. La CPR necesita registro, trazabilidad y un mercado secundario. Todo eso son sistemas.
Brasil no ganó esta capa porque innovó más. La ganó porque tuvo un instrumento legal que obligó a construir la contabilidad.
El seguro es el eslabón que no se digitalizó, y por eso el sistema es frágil.
Acá está el agujero.
El seguro rural subvencionado brasileño cubrió 3,2 millones de hectáreas en 2025, equivalentes a 3,3% del área cultivada, contra una meta de 11,79%. Es un colapso, no una desaceleración: en 2024 el programa había cubierto 7,3 millones de hectáreas y 7,72% del área. Los beneficiarios cayeron de 86.443 a 42.026, un 51,4% menos. El capital asegurado se desplomó de R$51.600 millones a R$17.800 millones, 65,5% menos. El presupuesto ejecutado del PSR pasó de R$1.072 millones en 2024 a R$565,4 millones en 2025, tras recortes por R$428 millones sobre una aprobación inicial de R$1.060 millones.
Ahora júntalo con lo anterior. El agro brasileño se financia cada vez más con papel privado, cuya garantía es la entrega futura de una cosecha, en un país donde 96,7% del área cultivada no tiene cobertura subvencionada contra el evento climático que impide esa entrega.
Eso no es un problema del productor. Es un problema del tenedor del título.
El seguro paramétrico —que paga contra un índice medido, no contra una pérdida peritada— es la respuesta técnica evidente, y su tamaño en Brasil todavía es anecdótico. Un estudio del Observatório de Crédito e Seguro Rural de la FGV Agro, de los investigadores Vitor Ozaki y Daniel Miqueluti, muestra la curva: de cuatro contratos que cubrían 186,5 hectáreas y R$470 mil asegurados en 2021, a 171 pólizas sobre 5.579 hectáreas y R$21,6 millones asegurados en 2024. El mercado global de seguro agrícola paramétrico se estimaba en US$5.900 millones en 2023, con proyecciones cercanas a US$11.300 millones para 2033.
El obstáculo que identifica el estudio no es regulatorio ni comercial. Es el riesgo de base: la posibilidad de que el índice no refleje adecuadamente la pérdida real del asegurado. Y ese riesgo se reduce con una sola cosa: series meteorológicas históricas densas y monitoreo en tiempo real.
Otra vez, datos. El seguro paramétrico no es un producto de seguros. Es un producto de datos con una póliza encima. Quien tenga la serie más larga y la grilla más fina va a poder pricear lo que los demás no.
Argentina paga el mismo clima sin la misma infraestructura financiera.
El campo argentino recibió la factura climática en enero de 2026 y la pagó al contado.
Un informe del productor y consultor Néstor Roulet, difundido a fines de enero de 2026, calculó que respecto de las proyecciones de diciembre la soja perdería 5,2 millones de toneladas y el maíz 8 millones, con un impacto cercano a US$3.500 millones en ingresos de exportación. El complejo sojero caía de US$15.600 millones a US$13.572 millones; el maíz, de US$7.560 millones a US$6.120 millones. La zona núcleo —norte de Buenos Aires, sudeste de Córdoba, sur de Santa Fe— había recibido alrededor de 35% de la lluvia normal de enero, con áreas donde la pérdida de rendimiento potencial llegaba a la mitad.
El clima fue el mismo que en Brasil. La diferencia es qué absorbe el golpe. En Brasil, un ciclo malo se traduce en recuperaciones judiciales que reestructuran deuda privada, con acreedores que tienen datos y modelos para decidir cuánto recuperan. En Argentina, con menor densidad de instrumentos de financiamiento privado del agro y un mercado de seguros más chico, el ajuste se hace vía patrimonio del productor y vía tipo de cambio.
Es la misma tesis desde el otro lado: la exposición climática no cambia. Cambia la capacidad de convertirla en un flujo financiable.
El contraargumento honesto: esto describe al 15% de los productores.
Quien piensa lo contrario tiene el argumento más fuerte del artículo, y viene de la propia Embrapa.
Según datos del proyecto Semear Digital citados por la presidenta de Embrapa, Silvia Massruhá, en julio de 2026, 84% de la población rural brasileña todavía no tiene acceso efectivo a tecnologías digitales. El indicador de ConectarAgro con la UFV mostraba en abril de 2025 que apenas 33,9% del área agrícola brasileña tenía cobertura 4G o 5G, y 48,1% de las propiedades rurales. Es un salto grande respecto de 18,7% y 37,4% un año antes, pero sigue siendo una minoría del territorio, concentrada en Sur y Sudeste y a lo largo de corredores viales.
En ese mismo evento circuló una proyección de tercero, atribuida a Embrapa y difundida en el material del encuentro, según la cual expandir la agricultura de precisión sumaría más de R$11.000 millones al PIB del agro y generaría 400 mil empleos. Conviene decir qué es y qué no es. Es una proyección de un tercero, no una medición. El material distribuido no detalló el período considerado, el nivel de expansión que supone ni la metodología de cálculo, y no existe publicación que permita reconstruirla. La reproducimos porque circula en la discusión pública brasileña, no porque esté verificada. Cualquier decisión de inversión apoyada en ese número está apoyada en un supuesto ajeno y sin auditar.
Entonces sí, hay un contraargumento serio. Lo que este artículo describe no es la agricultura latinoamericana. Es la agricultura de gran escala del centro-oeste brasileño y de la pampa húmeda argentina, que produce la mayoría del volumen y una fracción de los productores.
Y aun así la tesis se sostiene, por una razón: la agricultura de datos no necesita que el productor esté conectado. Necesita que el prestamista lo esté. El modelo de Nagro no exige que el productor tenga banda ancha; se alimenta de imágenes satelitales, catastro, registros judiciales y bases públicas. El productor puede estar completamente offline y ser evaluado, calificado y priceado igual. Ese es exactamente el problema.
La brecha digital del agro latinoamericano no impide que el sector se vuelva una industria de datos. Determina de qué lado de la mesa te sientas cuando eso pasa.
La consecuencia operativa.
Si produces, tu activo negociable dejó de ser la cosecha y pasó a ser tu historial verificable. El productor que puede demostrar cinco ciclos de actividad, rendimiento georreferenciado, insumos aplicados y entrega cumplida consigue papel más barato que su vecino con el mismo suelo y sin registro. No porque sea mejor agrónomo. Porque es más barato de analizar.
Si prestas, tu ventaja competitiva dejó de ser el fondeo. El fondeo del agro brasileño es abundante: R$477.200 millones movilizados en un ciclo, con 43% en instrumento privado. Lo escaso es el criterio para separar al productor que va a entregar del que va a pedir recuperación judicial en marzo. Ese criterio es un producto, tiene 1.400 clientes en un solo caso y se vende por separado.
Y si aseguras, o si compras papel del agro, la pregunta es una sola: contra qué evento estás expuesto y quién tiene la serie de datos para medirlo. Porque el sistema actual financia entregas futuras de cosecha en un país donde el 96,7% del área cultivada no tiene cobertura subvencionada. Esa asimetría se paga en algún ciclo. En 2025 se pagó con 1.990 recuperaciones judiciales sobre la mejor cosecha de la historia.
El tractor sigue siendo caro. Ya no es donde se decide nada.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.