
 Señales · Lima
El puerto es el nuevo cuello de botella geopolítico.
Perú abrió un megapuerto y en un trimestre lo subió al segundo lugar del país. Panamá anuló por inconstitucional un contrato portuario firmado en 1997. La infraestructura marítima de la región dejó de ser un tema de logística. Es política exterior con grúas.
Daniel Pinto
Un medio de Interadia · Lima·9 min·23 de agosto de 2026
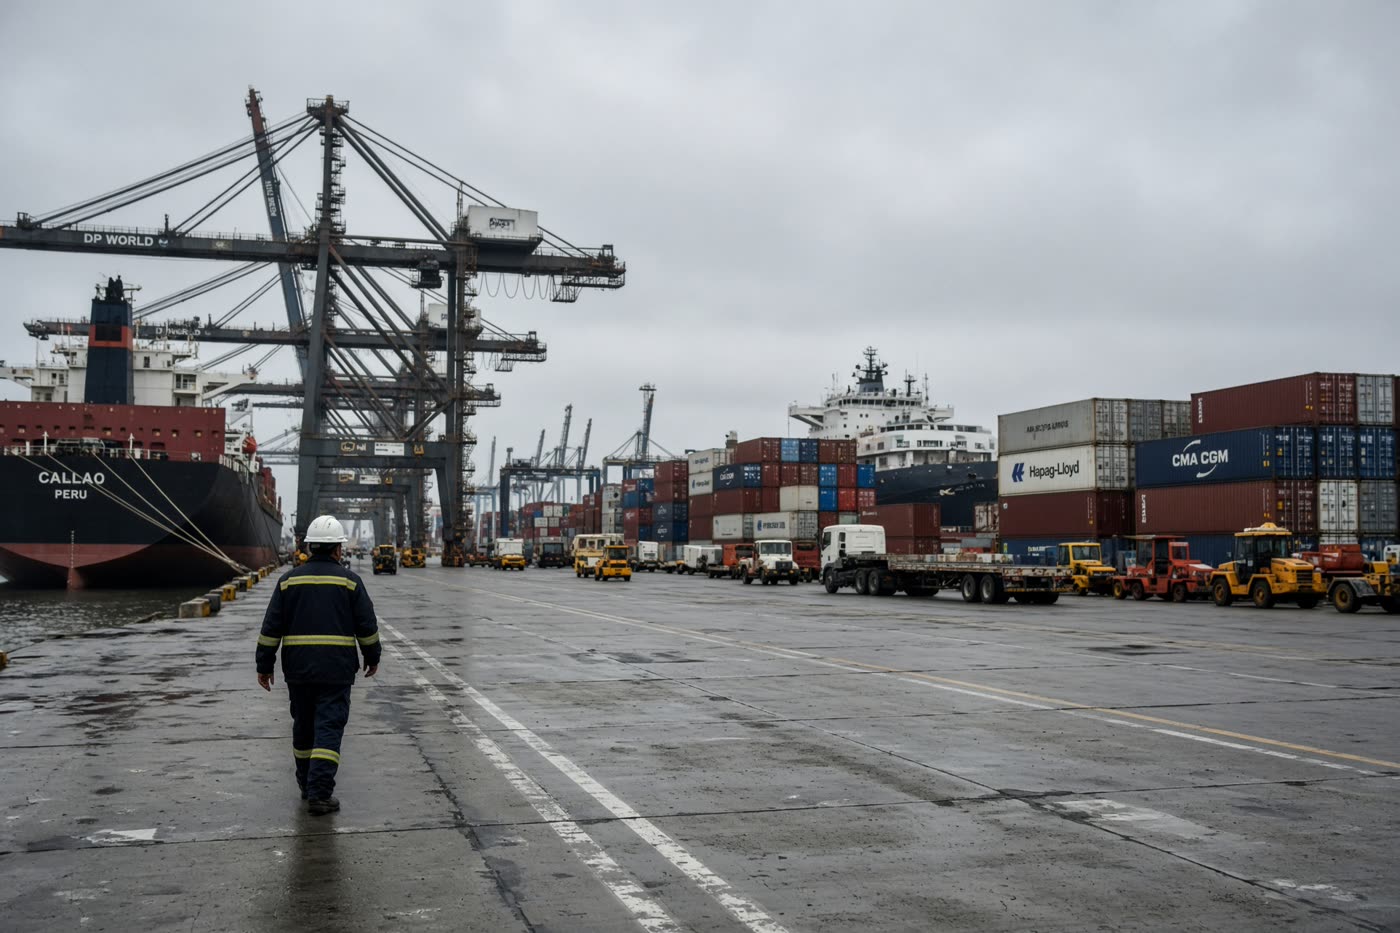
Entre enero y marzo de 2026, el puerto de Chancay movió 99.560 TEU. Con eso desplazó a Paita —79.622 TEU en el mismo período, 11,8% más que un año antes— y se instaló como segundo terminal de contenedores del Perú. El Callao siguió primero, con 804.075 TEU y una caída de 0,5% interanual.
El detalle que importa no es el ranking. Es la velocidad. En todo 2025, Chancay movió 231.578 TEU y quedó tercero, muy detrás de Paita con 414.637 y del Callao con 3,3 millones, sobre un total de 4.095.160 TEU en once terminales públicos peruanos. En un solo trimestre de 2026 hizo casi la mitad de lo que hizo en doce meses.
Esa es la curva de un activo cargando, no la de un activo que ya llegó.
Esa es la curva de un activo cargando, no la de un activo que ya llegó. Y la conversación pública sobre ese activo casi nunca es sobre TEU.
Chancay funciona. La discusión sobre Chancay no es sobre Chancay.
El terminal se inauguró el 14 de noviembre de 2024. Las operaciones comerciales plenas arrancaron el 1 de junio de 2025, bajo Cosco Shipping Ports Chancay Perú, con control mayoritario del grupo chino y un socio minero peruano en la sociedad.
En su primer año de operación comercial, hasta mayo de 2026, el puerto superó los 502.646 TEU y movilizó 2,4 millones de toneladas. Entre enero y mayo de 2026, las recaladas de buques crecieron 44% y el tonelaje 74% frente al mismo período de 2025. Opera tres servicios —WSA3, WSA5 y ACSA1— con tránsitos de alrededor de 23 días hacia Shanghái y 25 de regreso.
Y opera como hub. Tiene servicios alimentadores hacia el norte —Panamá, Guayaquil, Paita— y hacia el sur, a cuatro terminales chilenos.
Ese último dato cambia la naturaleza del activo. Un puerto que solo saca la exportación de su propio país es infraestructura nacional. Un puerto que concentra carga de terceros y la redistribuye es infraestructura regional. La infraestructura nacional se administra. La regional se disputa.
Vale la pena señalar lo que no pasó: el Callao no se derrumbó. Bajó medio punto. Chancay no canibalizó el sistema peruano, le agregó una función que antes no existía en la costa del Pacífico sur.
También vale la pena señalar lo que sí pasó, y que no aparece en ningún comunicado. Mientras el terminal cargaba volumen, la conexión vial entre Chancay y el Callao estuvo intervenida por colapso de calzada, con restricción de circulación para carga pesada durante meses y camiones desviados a la Panamericana. Un problema de infraestructura vial que llevaba años sin resolverse. Un puerto automatizado con un tramo de asfalto roto delante.
Es la imagen exacta de lo que la región hace con la infraestructura: construye el activo caro y no construye la conexión barata.
La pelea no fue por la tarifa. Fue por quién supervisa.
En el Perú, la disputa legal relevante sobre Chancay no fue sobre precios de manipuleo ni sobre concesión de tierras. Fue sobre jurisdicción. Un juzgado falló primero a favor del operador. Una corte de apelaciones revirtió después ese fallo y devolvió al regulador estatal la facultad de regular, supervisar, inspeccionar y sancionar, con el argumento de que aunque el terminal fue construido y es operado de manera privada, funciona como instalación de uso público.
Detente ahí. Lo que se discutió en tribunales fue si el Estado peruano tiene autoridad regulatoria sobre un activo construido con capital chino en su propia costa.
En paralelo, legisladores estadounidenses plantearon que el puerto tiene características de doble uso. El gobierno de Estados Unidos presionó al Perú en términos de soberanía y comparó explícitamente el caso con sus preocupaciones sobre el Canal de Panamá. China rechazó las acusaciones.
Nadie discutió el TEU. Todos discutieron la bandera.
Panamá ya mostró cómo termina esta conversación.
El 30 de enero de 2026, la Corte Suprema de Panamá invalidó los contratos de concesión que CK Hutchison mantenía desde 1997, con el argumento de que los acuerdos tenían un sesgo desproporcionado a favor de la empresa. Las terminales afectadas son Balboa, en el Pacífico, y Cristóbal, en el Atlántico.
Maersk, a través de su división APM Terminals, pasó a administrar temporalmente ambos sitios. Panama Ports Company, la subsidiaria de CK Hutchison, los había operado desde 1997. La decisión llegó después de meses de presión del presidente estadounidense, que sostuvo que China controlaba la vía. Washington celebró el fallo. La cancillería china respondió que tomaría todas las medidas necesarias para proteger los intereses de sus empresas. CK Hutchison sostuvo que la decisión carece de base legal.
Después vino la factura.
En febrero de 2026, tras el fallo, el presidente panameño ordenó la ocupación de los puertos. Panama Ports Company inició un arbitraje en marzo de 2026 reclamando al menos dos mil millones de dólares. CK Hutchison inició el suyo en agosto de 2026, por más de mil quinientos millones, por la pérdida de sus inversiones en las dos terminales.
Y acá está el número que explica por qué esto no es un episodio local. CK Hutchison tenía en marcha la venta de una cartera portuaria global a un consorcio de BlackRock y MSC. Las terminales panameñas representaban alrededor de 4% del valor de esa operación.
Cuatro por ciento. Y por ese cuatro por ciento la transacción completa quedó detenida. China Cosco Shipping y China Merchants Group fueron invitados después al consorcio comprador, y las partes quedaron esperando señales políticas más claras antes de mover la venta.
Una cartera de decenas de puertos congelada por dos terminales. Eso no es una negociación comercial con ruido político. Es una negociación política con envoltura comercial.
Y conviene recordar por qué dos terminales valen tanta pelea. El Canal de Panamá maneja alrededor de 40% del tráfico de contenedores de Estados Unidos y cerca de 5% del comercio global. Estados Unidos construyó la vía entre 1904 y 1914 y cedió el control a Panamá en 1999. El corredor funciona. Su gobernanza es lo que está en disputa.
El mapa de operadores ya es, en sí mismo, una declaración de alineamiento.
CK Hutchison no solo opera en Panamá. Tiene terminales de contenedores en el hemisferio occidental, con presencia relevante en México —Manzanillo, Lázaro Cárdenas, Veracruz, Ensenada, Hidalgo— y en el Caribe. Y no está en retirada: en 2026 anunció un nuevo paquete de inversión en sus terminales mexicanas, con ampliación de muelle y hectáreas en Lázaro Cárdenas y una segunda fase en Veracruz.
Lee el contraste. En el mismo año en que Panamá anulaba su concesión por inconstitucional, México recibía inversión de expansión del mismo grupo.
La región no tiene una posición sobre el capital chino en puertos. Tiene seis posiciones, una por país, y cada una se está resolviendo por separado, en tribunales distintos, con criterios distintos.
Para un exportador eso no es un debate. Es un riesgo de contraparte.
El corredor terrestre es la segunda mitad de la pregunta.
Todo lo anterior asume que la carga llega al muelle. En Sudamérica esa es la parte más frágil, y es donde se está jugando la próxima ronda.
El Corredor Bioceánico de Capricornio conecta Argentina, Brasil, Chile y Paraguay a lo largo de más de 3.200 kilómetros: desde el oeste de Brasil, cruzando el Chaco paraguayo y el norte argentino, hasta la región andina chilena, con salida por Antofagasta e Iquique. El eslabón faltante era el Puente de la Bioceánica sobre el río Paraguay, entre Carmelo Peralta y Puerto Murtinho. En mayo de 2026 restaban apenas veintiún metros para completar la unión física. La inauguración se proyectó para el segundo semestre de 2026.
El argumento del corredor es de calendario: entre 10 y 15 días menos hacia China, Japón y Corea del Sur frente a las rutas atlánticas actuales.
Paraguay es el país con más que ganar en términos relativos. Exportó 16.720 millones de dólares en 2025 y su logística depende hoy de la hidrovía del Paraná, con toda la exposición que eso implica a la bajante del río y a la aduana ajena.
Un corredor terrestre no es una carretera. Es una decisión sobre qué puertos se vuelven relevantes. Antofagasta e Iquique estaban fuera de la conversación asiática hasta que un puente en el Chaco los metió adentro.
El volumen es lo que sostiene todo el argumento.
Nada de esto se explica por estrategia militar. Se explica por carga.
El comercio entre China y América Latina lleva dos años consecutivos por encima del medio billón de dólares, con un crecimiento en 2025 superior al del comercio exterior chino en su conjunto, y las importaciones chinas desde la región siguieron subiendo. Lo que sale es lo de siempre: carne, soya, cobre, atún ecuatoriano, fruta peruana. Lo que entra cambió de composición: vehículos eléctricos e híbridos, con manufactura instalándose en Brasil.
Ese es el sustrato material del asunto. No es una hipótesis geopolítica. Es medio billón de dólares al año que necesita muelle, grúa y patio.
Y la infraestructura que mueve medio billón de dólares al año no la deja nadie en manos de un contratista neutral. Nunca lo fue.
El contraargumento: esto es comercio, no geopolítica.
Quien piensa lo contrario tiene un caso serio y conviene decirlo completo.
Un puerto es infraestructura comercial. Un operador portuario es un contratista que mueve cajas y cobra por caja. Cosco Shipping Ports es una empresa listada. CK Hutchison es un conglomerado de Hong Kong, no un ministerio. Maersk y MSC son europeos y compiten entre sí. La carga que pasa por Chancay es fruta y minerales. El argumento del doble uso se ha hecho durante décadas sobre casi cualquier infraestructura grande sin materializarse.
Y el propio caso panameño desmiente la lectura más gruesa: la concesión no se anuló por un tratado de seguridad ni por una decisión militar. La anuló un tribunal que la encontró desproporcionadamente favorable a la empresa. Eso es derecho administrativo, no guerra fría.
Todo eso es cierto. Y está incompleto por una razón simple: da igual si el operador se comporta como una empresa cuando el Estado ya dejó de comportarse como si lo fuera.
Un tribunal anuló contratos vigentes desde 1997. Otro tribunal movió la supervisión regulatoria de un terminal. Una venta global de decenas de puertos quedó detenida por activos que valían 4% del total. Hay arbitrajes por más de tres mil quinientos millones de dólares sumados entre las dos causas panameñas. La intención comercial del operador dejó de ser la variable relevante. La variable relevante es que el riesgo de concesión se volvió riesgo político, y el riesgo político no se cubre con una póliza de carga.
La consecuencia operativa.
Si tu compañía exporta desde la región, hay tres cosas que ya no puedes tratar como constantes.
La primera: el operador de tu terminal es una variable, no un dato del contrato. Un fallo constitucional cambió el operador de Balboa y Cristóbal sin transición negociada. Tu plan de contingencia logístico contempla huelga, congestión y clima. Debería contemplar cambio de concesionario por vía judicial, con el escenario de que tu tarifa, tus ventanas de atraque y tu interlocutor cambien en el mismo trimestre.
La segunda: diversificar rutas no es diversificar terminales. Muchas compañías creen estar cubiertas porque tienen dos rutas. Si las dos pasan por el mismo muelle, tienen una.
La tercera: el último tramo decide si el puerto sirve. Chancay superó el medio millón de TEU en su primer año con la vía que lo conecta al Callao intervenida por colapso de calzada. El activo de tres mil millones funcionó. El de cinco kilómetros falló. Cuando evalúes cambiar de puerto, el número que manda no es la capacidad de muelle. Es el costo y la confiabilidad del camión.
Y una advertencia de gobernanza, para el que tenga inversionistas o clientes en Estados Unidos: la elección de terminal ya no es una decisión de operaciones. Es una decisión que alguien te va a pedir que expliques por escrito.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.


