
 Contra · Bogotá
La disrupción no funciona donde el mercado bajo ya tiene dueño.
El segmento más barato de América Latina no está desatendido. Está ocupado. Y quien lo ocupa no cobra IVA, no liquida nómina y no responde ante una junta.
Daniel Pinto
Opinión firmada · Bogotá·11 min·4 de septiembre de 2026
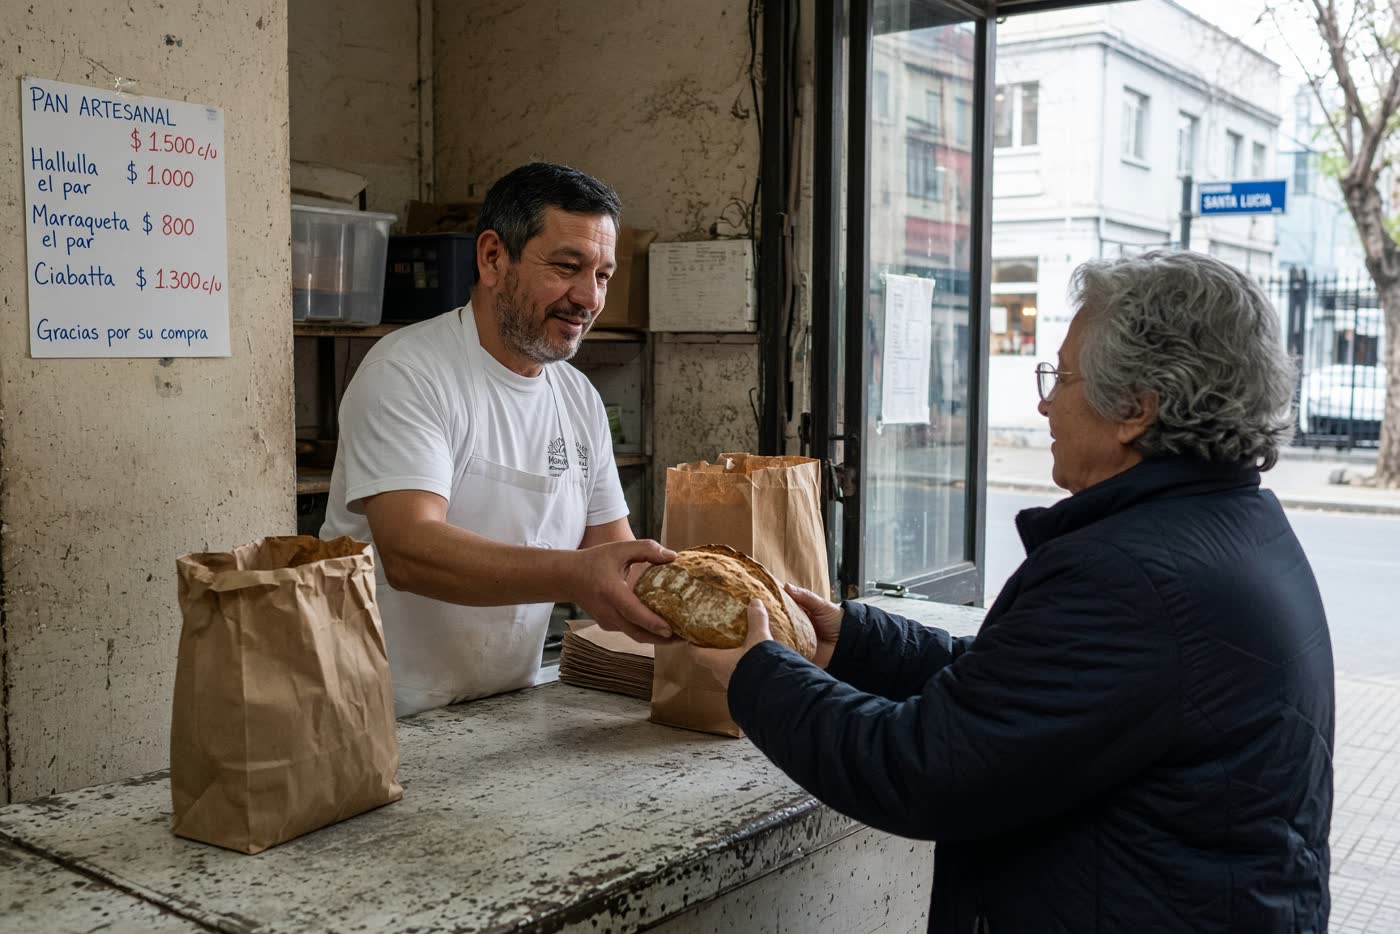
Facturaron 34,7 billones de pesos en 2024, un 1,3% menos que los 35,2 billones del año anterior, y sostienen 763.000 empleos
En Colombia hay alrededor de 500.000 tiendas de barrio. Facturaron 34,7 billones de pesos en 2024, un 1,3% menos que los 35,2 billones del año anterior, y sostienen 763.000 empleos. Para los hogares de menores ingresos concentran el 46% del gasto en consumo masivo. Ninguna levantó una Serie A. Ninguna tiene sistema de inventarios ni política de precios. Y llevan cuarenta años defendiendo su cuadra contra todo el que llega con una app.
Ese es el segmento que la teoría dice que hay que atacar primero.
La tesis original describe un espacio vacío. Acá el espacio está lleno.
Clayton Christensen, con Michael Raynor y Rory McDonald, precisó en Harvard Business Review que la disrupción tiene dos puertas de entrada: el extremo bajo de un mercado existente y un mercado nuevo, de gente que antes no consumía nada. La versión que circula en la región es solo la primera, y su condición no es la creatividad del entrante: es el abandono del incumbente, que se retira del piso porque su estructura de costos ya no cabe en un producto barato.
En América Latina esa escalera tiene inquilino. Y el inquilino no se retiró de nada.
El matiz cambia el diagnóstico completo. Si el piso está vacío, la tarea del entrante es llegar y aguantar. Si el piso está ocupado por un operador con menor costo estructural, la tarea es distinta: encontrar el tramo de la cadena donde ese operador no pueda seguirlo. Son dos planes de negocio, con dos estructuras de capital y dos horizontes de rentabilidad. En la región se financia el primero y se compite contra el segundo, y esa diferencia explica más cierres que cualquier error de ejecución.
La informalidad no es un vacío. Es un competidor con otra estructura de costos.
La OIT midió una tasa de informalidad de 46,7% en América Latina y el Caribe en el primer semestre de 2025. Casi uno de cada dos ocupados. Entre los jóvenes de 15 a 24 años sube a 56%. El dato convive con un desempleo cercano a 6%, de los más bajos en quince años. No es un problema de falta de trabajo. Es un problema de qué tipo de trabajo existe.
En México la medición es todavía más incómoda para cualquier plan de negocios. El INEGI calculó que la economía informal aportó 25,4% del PIB en 2024, sumando 14,5% del sector informal y 10,9% de otras modalidades de informalidad. El 54,4% de la población ocupada trabaja en condiciones informales, contra 45,6% formal. Y la productividad relativa está medida: por cada 100 pesos del PIB, los ocupados formales generan 75 y los informales 25.
Esa masa no está flotando. Está organizada en canal. NielsenIQ midió que el canal tradicional concentra 46% del valor de las ventas de consumo masivo en Centroamérica, contra un promedio latinoamericano de 37%, repartido en 346.870 puntos de venta independientes. Cada uno de esos puntos es una unidad económica con estructura propia.
Y esa estructura es imbatible por precio. El local suele ser la casa. La mano de obra es familiar. No hay contrato, no hay prestaciones, no hay parafiscales. El inventario se compra al contado y se vende en unidades sueltas. No hay costo de cumplimiento tributario porque no hay cumplimiento. El crédito al cliente se otorga en una libreta, sin provisión y sin tasa. El margen que ese negocio necesita para sobrevivir es el que le alcanza para reponer.
El entrante formal llega con la ecuación opuesta. Paga IVA. Registra nómina. Contrata auditor. Emite factura electrónica. Provisiona cartera. Y después ofrece precio bajo.
No está disrumpiendo hacia abajo. Está peleando cuesta arriba contra alguien que juega con otro reglamento.
El costo de ser formal subió mientras el discurso de la disrupción siguió igual.
La brecha además se ensanchó. En Colombia, la reforma laboral aprobada en 2025 adelantó el inicio de la jornada nocturna y elevó por etapas el recargo dominical y festivo, en paralelo a la reducción por etapas de la jornada máxima semanal que ya venía legislada. Comercio, manufactura, hotelería, seguridad privada y transporte son los sectores más expuestos. Cada una de esas medidas encarece la hora del empleado formal. Ninguna toca al informal.
Quien te compite en la esquina no absorbió ninguno de esos cambios. Tú sí.
Esto no es un alegato contra la regulación laboral. Es una observación de arbitraje. Cuando el costo de la formalidad sube y la fiscalización del canal informal no sube al mismo ritmo, la política pública mueve participación de mercado hacia el competidor que no cumple. El efecto es contraintuitivo y es real: cada punto de costo formal adicional es un punto de ventaja para la tienda que nunca se registró.
La escalera hacia arriba tampoco existe. Y esa es la mitad olvidada de la tesis.
La disrupción de Christensen no termina abajo. Termina arriba. El entrante gana el piso, acumula capacidad y sube a comerse el segmento rentable. Sin esa segunda mitad, el modelo es apenas un negocio barato.
Acá la escalera está rota en el segundo escalón. El cliente del piso no migra hacia arriba porque su ingreso no migra. Compra en unidades sueltas porque su flujo de caja es diario, no quincenal. La economía del sachet no es una preferencia cultural: es una restricción de liquidez. El entrante que gana ese cliente no gana a alguien que en tres años comprará el producto premium. Gana a alguien que en tres años seguirá comprando el mismo shampoo en sobre de diez mililitros.
Eso rompe la aritmética del modelo. En el mercado donde nació la tesis, el margen del segmento bajo era un peaje temporal hacia el margen del segmento alto. Acá el peaje es permanente.
Hay una segunda ruptura, más incómoda. El tendero no solo vende barato: financia. El fiado es una línea de crédito sin tasa, sin score y sin provisión, otorgada por alguien que conoce al deudor de vista. Ninguna fintech ha replicado ese producto a ese costo, porque el colateral real del fiado es la reputación en el barrio, y eso no se titulariza.
Por eso el ataque digital al canal tradicional falló por los dos lados. Frubana intentó reemplazar al distribuidor mayorista que surte a la tienda y al restaurante; Merqueo y Jüsto intentaron reemplazar a la tienda misma frente al consumidor. Las tres cerraron: Merqueo apagó su plataforma en julio de 2025, Frubana terminó su última operación, en Brasil, en agosto de 2025, y Jüsto cerró México en diciembre de 2025. Al comerciante, la app le ofrecía descuento y le quitaba plazo, cuando ya tenía crédito del distribuidor tradicional, entrega en moto y una relación de años. En un negocio donde 47,2% de las tiendas colombianas reporta caída de márgenes y 16,36% dice tener menos de tres meses de capacidad de operación, el plazo vale más que el descuento.
Se compitió por precio en un mercado donde la variable escasa era el capital de trabajo.
El caso que cierra la discusión: Justo & Bueno.
En 2020, Justo & Bueno tenía 3,7% del mercado colombiano de consumo masivo y 24% de la categoría de descuento duro. Era, en la lógica de Christensen, el disruptor perfecto: formato austero, surtido corto, precio bajo, expansión agresiva sobre el segmento que las grandes cadenas no atendían bien.
El 12 de mayo de 2022 la Superintendencia de Sociedades ordenó su liquidación, tras el fracaso de una inyección de capital prometida por un fondo con sede en Hong Kong. El expediente deja el diagnóstico por escrito: 5.322 empleados afectados, 474 reclamaciones de arrendadores y un déficit de caja de 135.000 millones de pesos solo en gastos de administración del proceso de reorganización, contra activos iniciales de 869.291 millones.
No la mató la falta de demanda. La mató una estructura de costos formal que exigía un volumen que el precio no generaba, en un piso donde el competidor no tenía esa estructura.
La regla que reemplaza a Christensen acá: no bajes el precio, cambia el producto.
Los que sí ganaron abajo en América Latina no compitieron por precio contra la tienda. Cambiaron lo que estaban vendiendo.
Tiendas 3B cerró 2025 con 78.153 millones de pesos mexicanos de ingresos, 36,1% más que en 2024, y 3.346 tiendas tras abrir 574 en el año. Sus ventas mismas tiendas crecieron 18,3% y su EBITDA ajustado llegó a 4.384 millones de pesos, 30,1% más que el año anterior. Su margen bruto fue 16,2%, quince puntos base menos que en 2024. Ese margen es la clave del asunto: no es un negocio de precio bajo con margen alto, es un negocio de margen delgado con rotación industrial y marca propia.
En Colombia el patrón se repite. D1 llegó a 2.745 tiendas en 550 municipios, Ara a 1.653 e Ísimo a 305. Las tres proyectan superar las 4.700 tiendas en 2026. El formato de descuento duro ya representa 20,4% de las ventas del retail colombiano según NielsenIQ. La marca propia pesa 80% de las ventas en D1, 50% en Ara y 40% en Ísimo. Y 62% de las ventas del formato son productos por debajo de 9.000 pesos.
Ahí está la diferencia con Justo & Bueno y con los marketplaces que murieron. D1 y 3B no compraron volumen subsidiando el precio de una lata que la tienda también vende. Reemplazaron la lata. Redujeron el surtido, integraron la producción bajo marca propia, negociaron con el fabricante desde el volumen y trasladaron el ahorro sin poner capital de riesgo a financiar cada canasta. El tendero no puede replicar eso. No porque le falte tecnología, sino porque no tiene escala de compra.
La regla acá no es "ataca el segmento desatendido". Es: encuentra el punto de la cadena donde la informalidad no puede competir, que casi nunca es el mostrador. Es la compra, el crédito, la cadena de frío, la marca propia, el cumplimiento regulatorio. La informalidad es imbatible en costo variable y es débil en costo fijo compartido. El que gana no le baja el precio al tendero: le quita el proveedor.
El único disruptor real del segmento bajo no es una startup. Es la autoridad fiscal.
Brasil está haciendo por decreto lo que ningún emprendedor logró por producto. A fines de abril de 2026 el gobierno reglamentó la recaudación de la CBS y del IBS, los dos tributos al consumo de la reforma tributaria, con año de prueba en 2026 y entrada efectiva en 2027.
El mecanismo central es el split payment. En una compra de 100 reales con 20 de impuesto, el sistema separa automáticamente 80 para la empresa y 20 para el fisco en el momento del pago, sin intervención posterior del contribuyente. Empieza limitado a Pix, boleto y transferencias electrónicas, y después se extiende a tarjetas y vales hasta volverse obligatorio.
Eso no formaliza al comerciante. Formaliza el flujo. Es la primera intervención que cambia de verdad la estructura de costos del canal bajo, y no viene de un entrante. Viene del Estado.
El emprendedor que quiere disrumpir el piso latinoamericano tiene un aliado y no lo está mirando. La ventaja competitiva no la construye la app. La construye el calendario tributario.
El contraargumento honesto.
Hay tres lugares donde Christensen sigue teniendo razón acá y conviene decirlo.
El primero es el descuento duro mismo. Tiendas 3B, D1 y Ara son entrantes que atacaron el segmento bajo con una oferta modesta y ganaron participación real. Si el argumento fuera "abajo no se puede", esos números lo desmienten. Lo que sostiene el argumento es otra cosa: ganaron por costo de compra y no por precio, con márgenes brutos de 16% que ningún modelo financiado con capital de riesgo tolera.
El segundo es el sector regulado. Donde el incumbente está protegido por licencia —banca, seguros, telecomunicaciones, pensiones—, el piso sí está desatendido y la informalidad no puede entrar. Ahí la disrupción por abajo funciona, y funcionó.
El tercero es el tiempo. La informalidad no es eterna. Un 54,4% de ocupación informal en México es alto, pero la formalización avanza donde hay obligación de dejar rastro digital. El entrante que aguante hasta que el pago dividido y la factura electrónica cambien la ecuación de su competidor va a encontrar el piso mucho más disputable en 2030 que hoy.
Lo que no se sostiene es el plan que asume ese futuro como presente.
Consecuencia operativa.
Antes de escribir la línea de precio en tu modelo, arma el P&L de tu competidor informal. Cero arriendo. Cero nómina formal. Cero IVA. Cero costo de cumplimiento. Cero costo de capital. Si tu precio objetivo no le gana a esa estructura, no estás disrumpiendo: estás financiando la diferencia con dinero de tus inversionistas hasta que se acabe.
Y si igual quieres el segmento bajo, no lo ataques por el mostrador. Compra donde él no puede comprar, produce lo que él tiene que revender y espera a que el fisco te empareje la cancha. Esa espera no es pasividad. Es la única ventaja estructural disponible.
La mesa
Comentar esta nota
Un comentario corto, como en una mesa de redacción. Si querés, Grok se sienta y responde con lo que dice la nota — no con lo que inventaría.
- Todavía nadie se sentó. La mesa está vacía.


